一、本周核心发现与方向:上涨有趋势支撑,成交配合仍待补课
核心发现:BTC 周线走高,最值得注意的却是量价背离:成交量相对水平落在罕见低位,期末主动净买入也偏弱。价格趋势与 ETF 流入仍提供支撑,因此下周更应关注上涨能否获得持续成交确认,而不能把一次反弹直接外推为加速行情。
历史比较:本周成交量相对水平为1.02,历史均值为1.04;在104个可比周中,只有约1个与当前一样低或更低,属于少见低位。这衡量的是成交相对各自近期常态的配合程度,并不表示总成交量创下同样的历史低位;下周需要观察这一配合程度是否回升。
数据口径:观察窗口为2026-08-31 00:00至2026-09-07 00:00 UTC,截止2026-09-06 23:55 UTC,包含2,016根5分钟行情;历史比较使用104个完整自然周。周涨幅采用周开盘至周收盘,日频与滚动资金指标按各自观察频率解释。
口径核查:本期未发现需退出方向判断的单位、频率或量级异常候选。成交配合的少见低位属于市场统计异动;清算按原生日频核对,滚动资金数据不跨日重复累计。低频资料有披露滞后,不能据其截止展示时间推断刚刚发生新的资金流入。
方向判断:偏多,但量价确认不足。判断周期:下一个自然周,即2026-09-07至2026-09-14 UTC。成立条件:价格维持周内回升结构,主动买盘改善,资金支持未明显逆转。失效条件:主动净卖压持续扩大,价格回落破坏回升结构,同时资金温度转弱;出现这些组合变化时,应撤销当前偏多判断。
二、历史比较与关键异动:相对成交罕见偏低,不能误读为全面枯竭
本周总成交量为966,607 BTC,低于历史均值1,259,519 BTC,也低于约66%的可比周。这支持“量能配合不充分”,但程度明显没有相对成交水平那么罕见。两个比较并不矛盾:总量描述整周交易规模,相对水平描述各时段相对于近期常态的交易活跃程度。下周若只有少数时段放量、其余时段继续清淡,仍不足以证明上涨获得普遍确认。
另一项反证来自期末主动净买入强度。该指标衡量主动买盘相对自身常态的强弱,本期为-1.41,历史均值为+0.16;在104个可比周中,只有约2个与当前一样低或更低。这意味着最后阶段的成交主动性偏弱,并非整周每一刻都由卖方占优。它的重要性在于检验价格上涨能否吸引后续需求;下周应观察买盘能否持续修复,而非仅在价格反弹时短暂改善。
三、价格行为与趋势:周中拉升保住涨幅,突破尚未得到确认
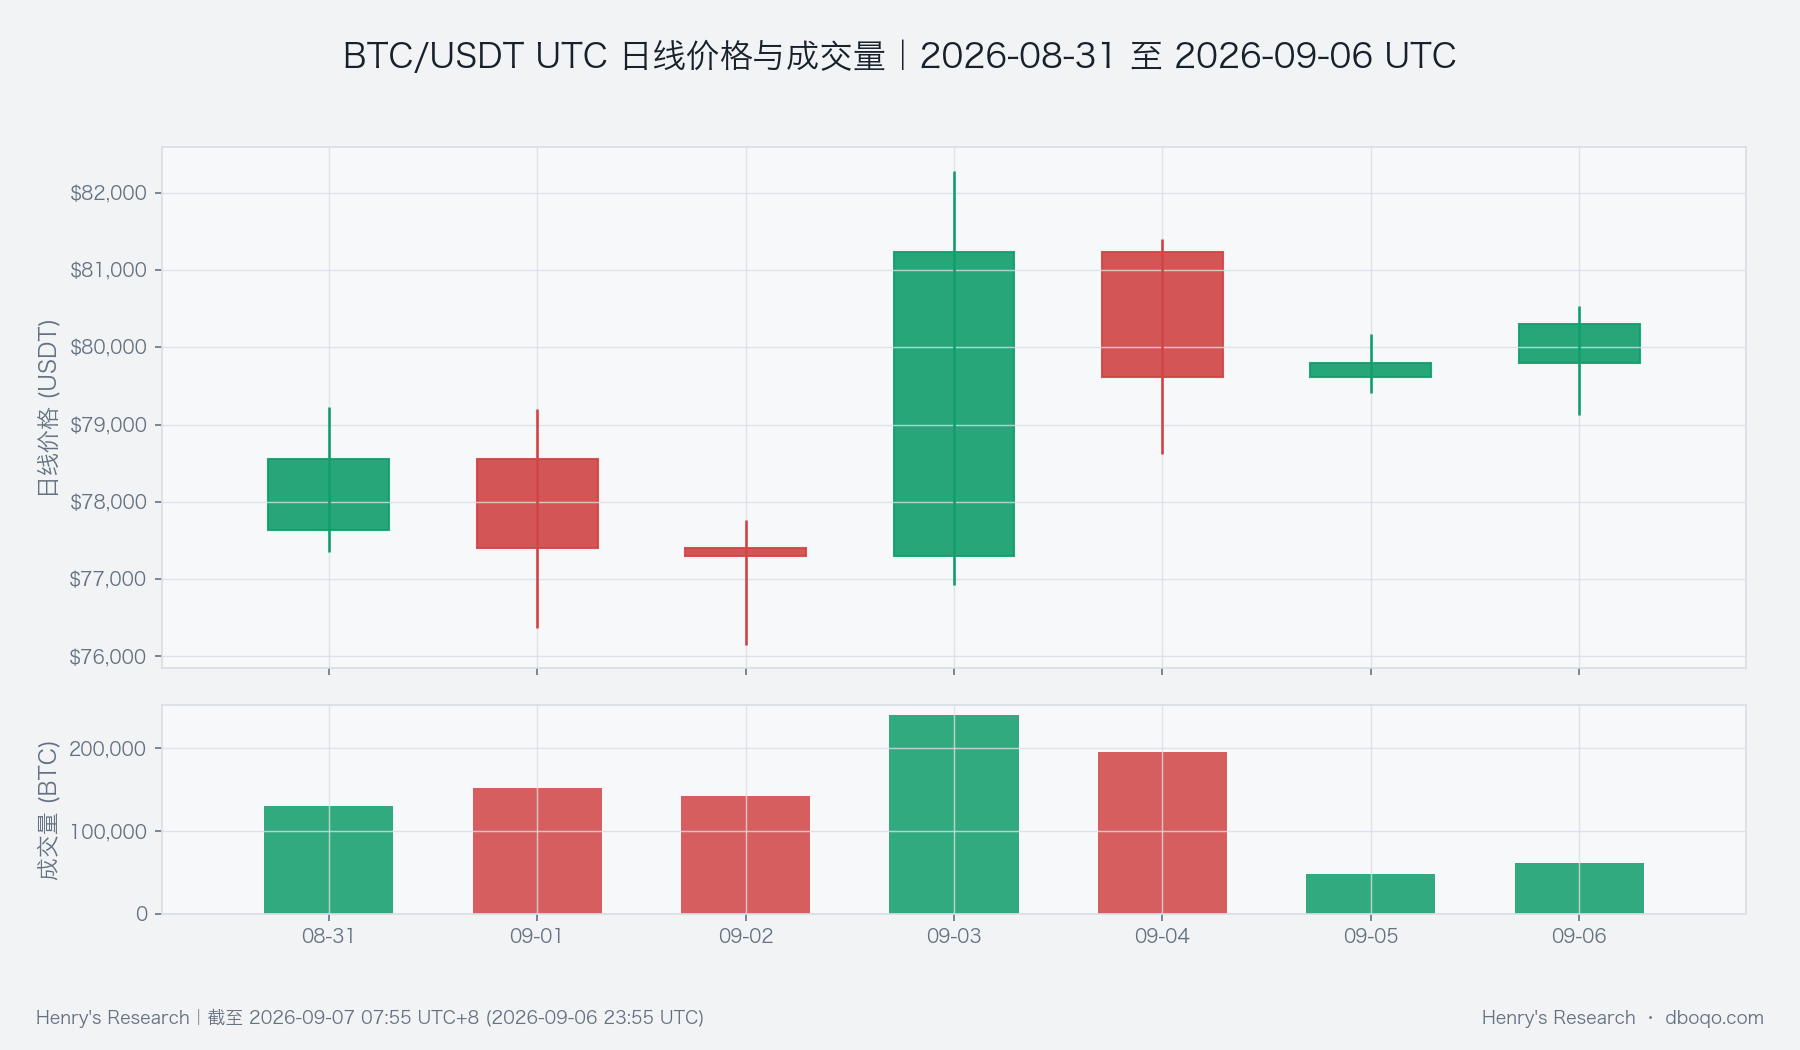
周收盘为80,301.10 USDT,较周开盘上涨3.43%。价格先回落,再于周中明显拉升,随后回吐部分涨幅,周末小幅修复。日线价格与成交量图显示,主要推动集中在周中的放量上涨,周末回升的成交明显较少。因此,保住周涨幅是偏多证据,能否重新挑战周内高位则需要下一轮成交支持,不能将收涨等同于已经完成突破。
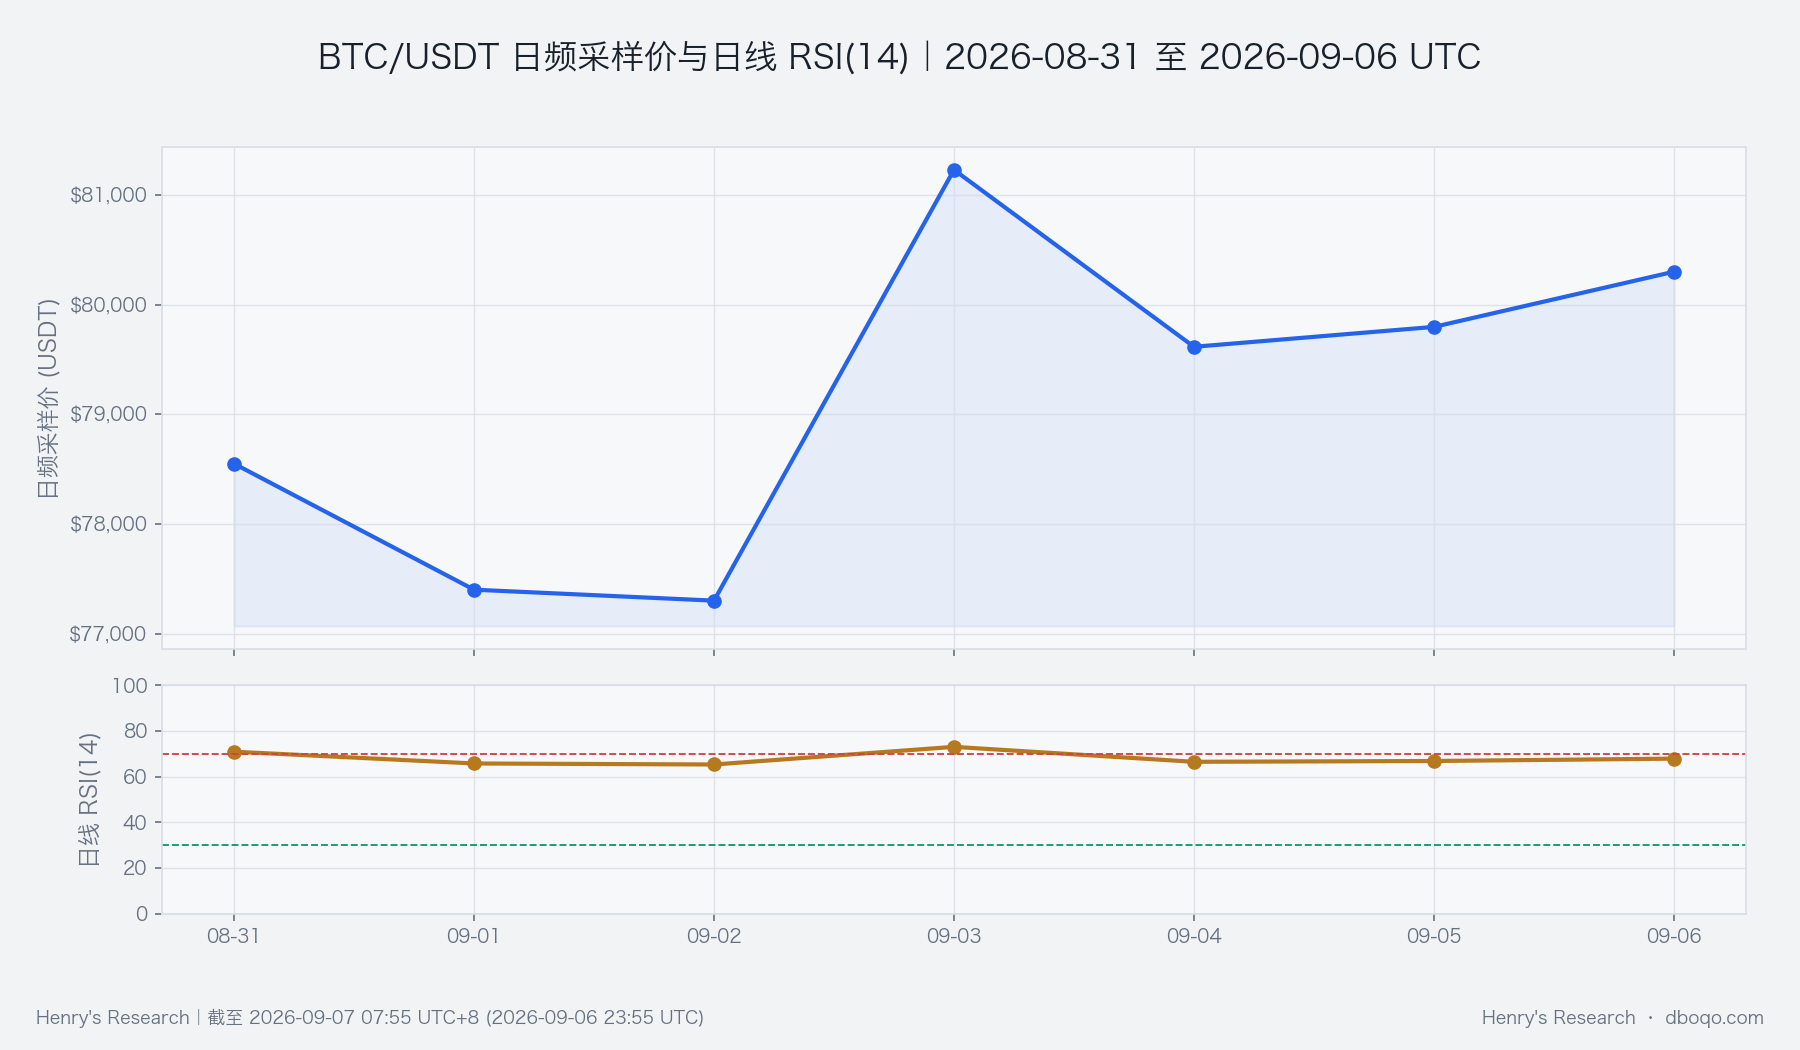
短期均线价差为+252.38 USDT,历史均值为+7.65 USDT,高于约81%的可比周。它说明短周期价格排列仍偏强,与周线回升方向一致;这是期末短周期读数,不能当作整周趋势始终强劲。下图 RSI 是衡量上涨与下跌动能相对强弱的日线指标,拉升后有所回落,提示动能未持续加速。下周若价格再走高而日线动能继续减弱,趋势证据就需要重新评估。
四、量价结构与价格区间:累计卖压尚存,上沿突破需要买盘接力
主动买入减主动卖出,表示成交中由买方主动吃单的数量扣除卖方主动成交数量;期内累计值用于观察需求是否伴随价格变化。图中累计差额在周中反弹时一度转正,此后重新回到负值,而价格仍高于周初。这种背离与相对成交偏低相互印证:价格能够上涨,并不自动代表整个观察周的主动需求已占优。
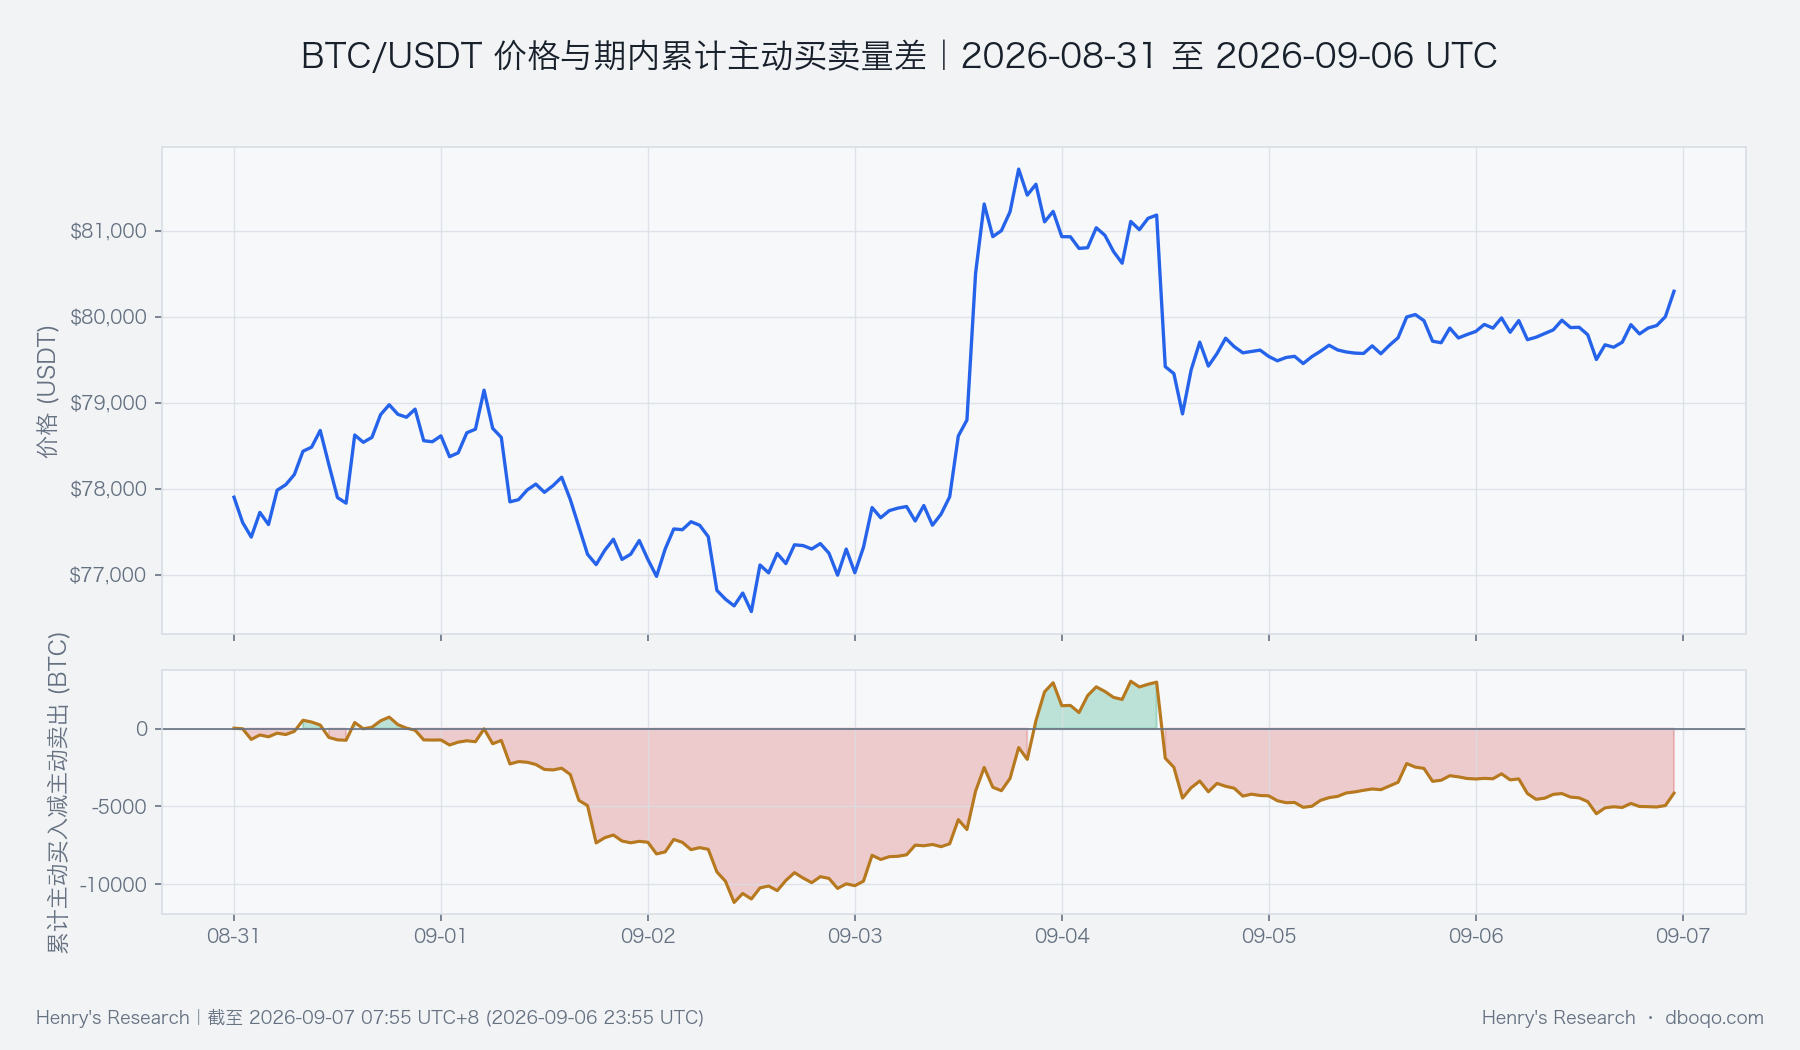
本周高低点为82,282.80与76,151.90 USDT。上沿可用于检验突破是否得到持续买盘确认,下沿则用于观察周内回升结构是否遭到根本破坏;两者是已经发生的价格边界,不是保证触发反应的支撑阻力。下周若价格接近上沿而主动净卖出进一步扩大,应该降低对突破持续性的信任;若买盘改善并保持较高的价格低点,量价背离才有望缓和。
五、衍生品异动:定价没有显示普遍过热,也未消除成交疑问
期现基差衡量期货相对现货的溢价或折价,本周平均为-0.05%,历史均值为-0.04%,与历史中间水平接近。轻微折价说明衍生品没有同步给出强烈溢价信号,但这一水平本身并不罕见,不能仅凭负号推出确定的下跌结论。下周更有意义的变化,是基差与主动买盘、价格能否同时改善,或同时转弱。
这使衍生品证据成为对上涨质量的交叉检查,而非将本周描述为拥挤行情的理由。费率、合约交易活跃度与清算各有不同频率,日内值和周平均不可混用。特别是清算既可能伴随上涨,也可能伴随下跌;没有足够证据时,不能把它解释成某类交易者推动行情的确定原因。
六、跨市场与资金面:ETF 提供支持,资金温度仍只是中性
ETF 近5日净流入9.45亿美元,历史均值为净流入3.55亿美元,高于约73%的可比周。这是偏多判断的重要支持:资金流并未与价格回升背向而行。不过,它是截止时点可见的滚动观察值,不是本自然周逐日资金的重新加总,也不能当作实时买盘。下周需要观察新的披露能否保持流入,而不能把已有滚动数值重复视为新增需求。
BTC 跨市场资金温度为中性(+0.11)。这一综合读数把 ETF、稳定币供给增速、美元与 VIX 所反映的风险环境放在各自历史背景下比较;稳定币增速虽为正,但低于历史均值,因此资金环境尚不足以称为普遍升温。稳定币供给增加也不等于资金必然流入 BTC。下周若 ETF 支持减弱而其他资金因素没有改善,偏多判断的资金基础就会变薄。
BTC 与美股的近30日相关系数为-0.1217,历史均值约+0.1662;在104个可比周中,只有约7个与当前一样低或更低。负相关提示近期联动较弱,不能机械地用美股方向推断 BTC 下周走势,也不证明永久脱钩。该指标带有历史窗口与日频滞后,下一周应同时看关系是否回归、资金是否延续支持,以及 BTC 自身的量价确认。
七、综合信号与下周情景:保留偏多方向,以需求确认决定能否延续
综合信号方向为偏多,与价格回升、短期均线及 ETF 资金证据一致;它与偏弱的相对成交、期末主动买盘并不完全一致,资金温度也没有给出强劲共振。因此,本周的合理结论是有条件延续,而非把多数证据偏多写成单向行情的保证。相互冲突的信息应被保留,并成为下周观察重点。
延续情景要求价格维持回升结构,主动成交改善,且新的资金披露继续支持需求;若能在量价同步改善中测试周内高位,偏多证据才会增强。反之,如果价格抬升仍伴随持续净卖压、随后破坏回升结构,且资金温度转弱,就应推翻偏多判断。若价格保持区间而成交迟迟没有改善,则更接近震荡验证阶段,不应仅因尚未跌破低位便宣称趋势已经得到确认。
八、风险提示
历史相对位置描述少见程度,不直接提供未来收益概率。周平均、期末短周期读数与滞后的日频资金数据回答不同问题;即使数字相互支持,也不能据此确立因果。突发流动性变化可能使既有价格区间失效,本报告没有引入新闻事件解释,后续判断须随可验证的新证据调整。
免责声明:本报告由 Henry's Research 基于截至2026-09-07 07:55 UTC+8的市场数据编制。加密货币市场波动剧烈,本报告仅为市场现象的客观分析,不构成任何投资建议,投资者需自行判断风险,审慎决策。