一、本周核心發現與方向:低量能和資金降溫使反彈仍難延續
數據口徑:本報告覆蓋UTC 2026-09-07 00:00至2026-09-14 00:00的完整自然周,行情截止2026-09-13 23:55 UTC,以104個完整歷史自然周作比較;周內價格按開盤至收盤計算,低頻資金數據沿用各自統計窗口。
核心發現:BTC周跌4.35%,收於76,805.00 USDT,真正值得關注的是下跌伴隨偏低量能和資金降溫,周內反彈尚未得到持續買盤確認。美股聯動轉弱也意味著,不能直接借用美股表現來推斷BTC將同步修復。歷史比較:BTC與美股相關性為-0.049,歷史均值為+0.162,低於約89%的可比周,處於偏低水平;成交量同樣偏低。這裡的相關性接近零,並不意味著兩者建立了可靠的反向關係。
口徑核查:未發現單位、頻率或量級異常候選,歷史偏低不等於數據錯誤;ETF滾動金額與日頻清算均避免重複累計。方向判斷:偏空。判斷周期:下一個自然周,即UTC 2026-09-14至2026-09-21。成立條件:價格仍受短期均線壓制,主動賣壓未緩和,資金流出缺乏改善。失效條件:價格持續收復短期均線,同時主動買盤轉強、ETF資金回流;屆時應下調對偏空情景的確信度,而非把任何小幅反彈都視為無效。
二、歷史比較與關鍵異動:弱聯動與低成交共同削弱外部修復依據
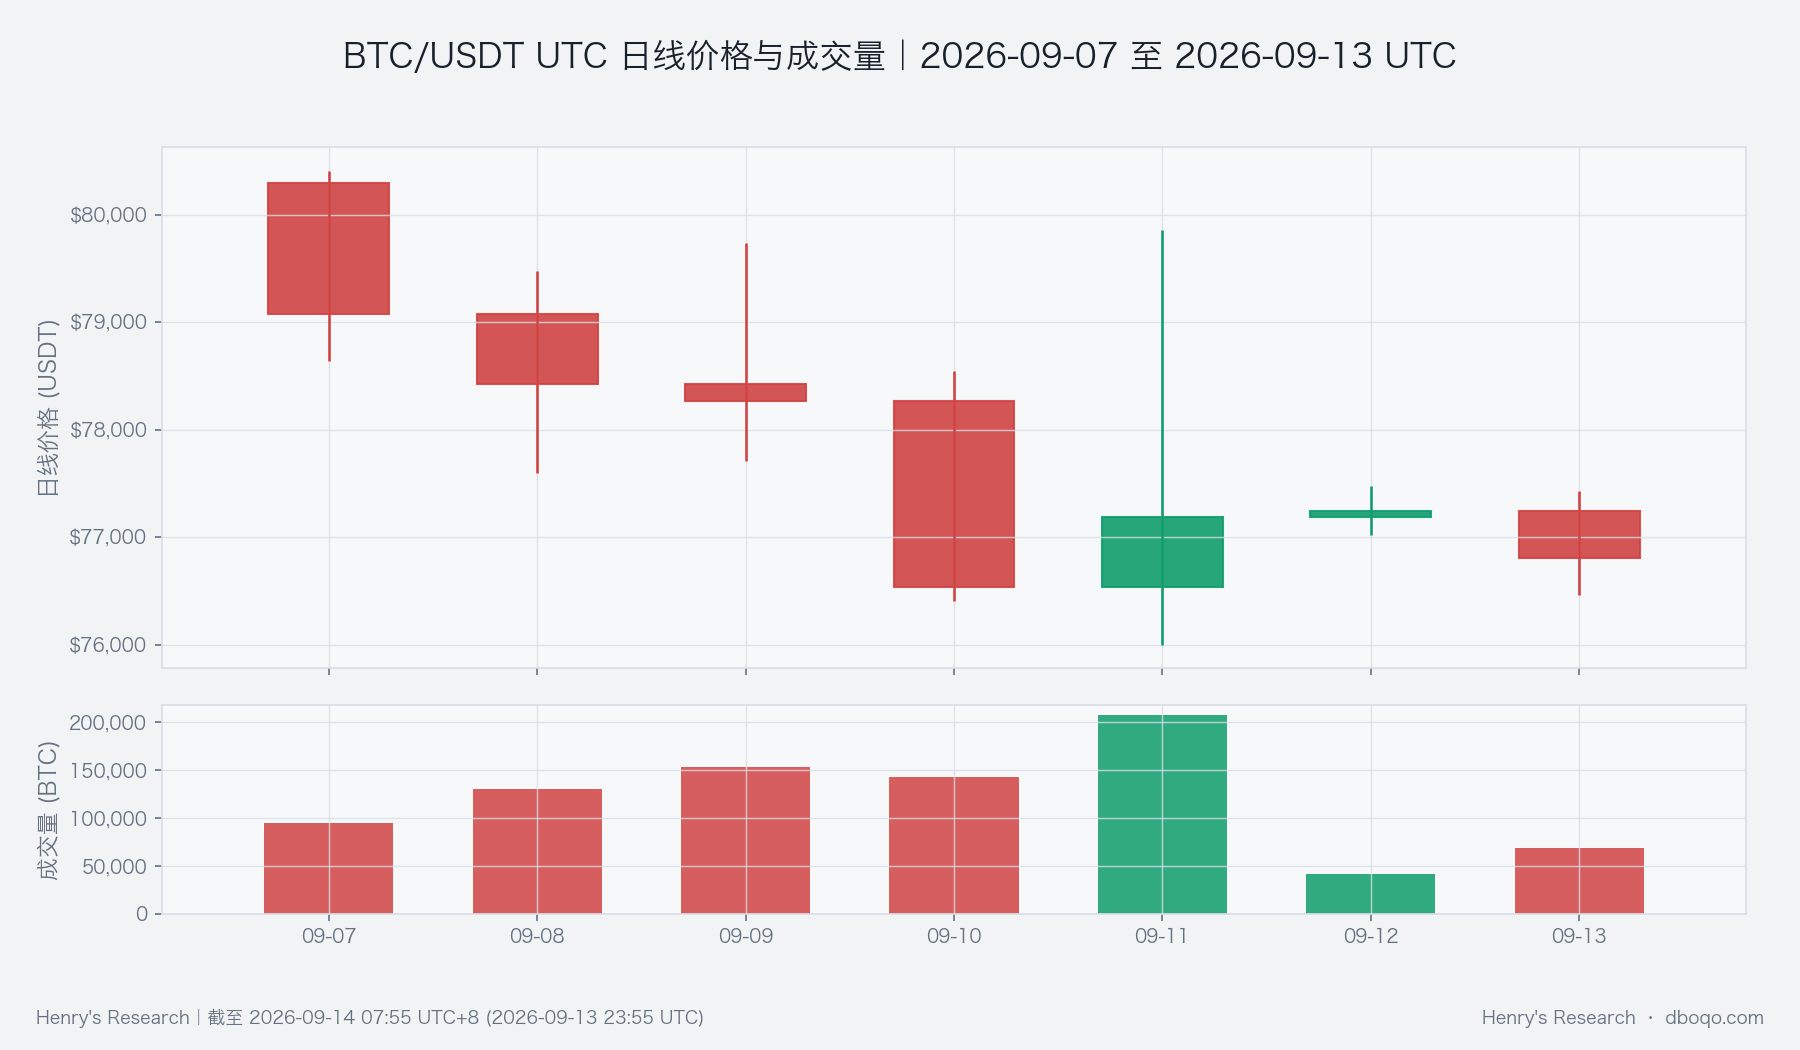
本周最重要的比較是成交參與度不足:周成交量835,848 BTC,歷史均值為1,251,295 BTC,低於約88%的可比周,處於偏低水平。這個差距說明價格下移發生在交易參與度較弱的環境,反彈更需要後續成交確認;它既不能單獨證明恐慌拋售,也不能證明賣方已經耗盡。
美股聯動偏弱與低量能疊加,使「外部風險偏好改善便能帶動BTC」的推斷缺少依據。兩項證據都提示下周要優先觀察BTC自身的量價承接,再看跨市場變化是否同步。統計上靠近歷史低端,只說明這組環境較弱,不能自動推導下一周的跌幅、發生概率或固定行情路徑。
三、價格行為與趨勢:周內衝高回落,短線修復仍未越過趨勢約束
價格路徑支持謹慎判斷:周初走低,周中反彈反覆遇阻,周后段雖有明顯拉升,卻沒有維持在較高區域。全周區間為76,000.30至80,410.80 USDT;下沿代表本周已經出現的承接區域,上沿代表尚未重新站穩的價格邊界,兩者都是下周檢驗強弱的位置,並非必然生效的支撐或收益目標。
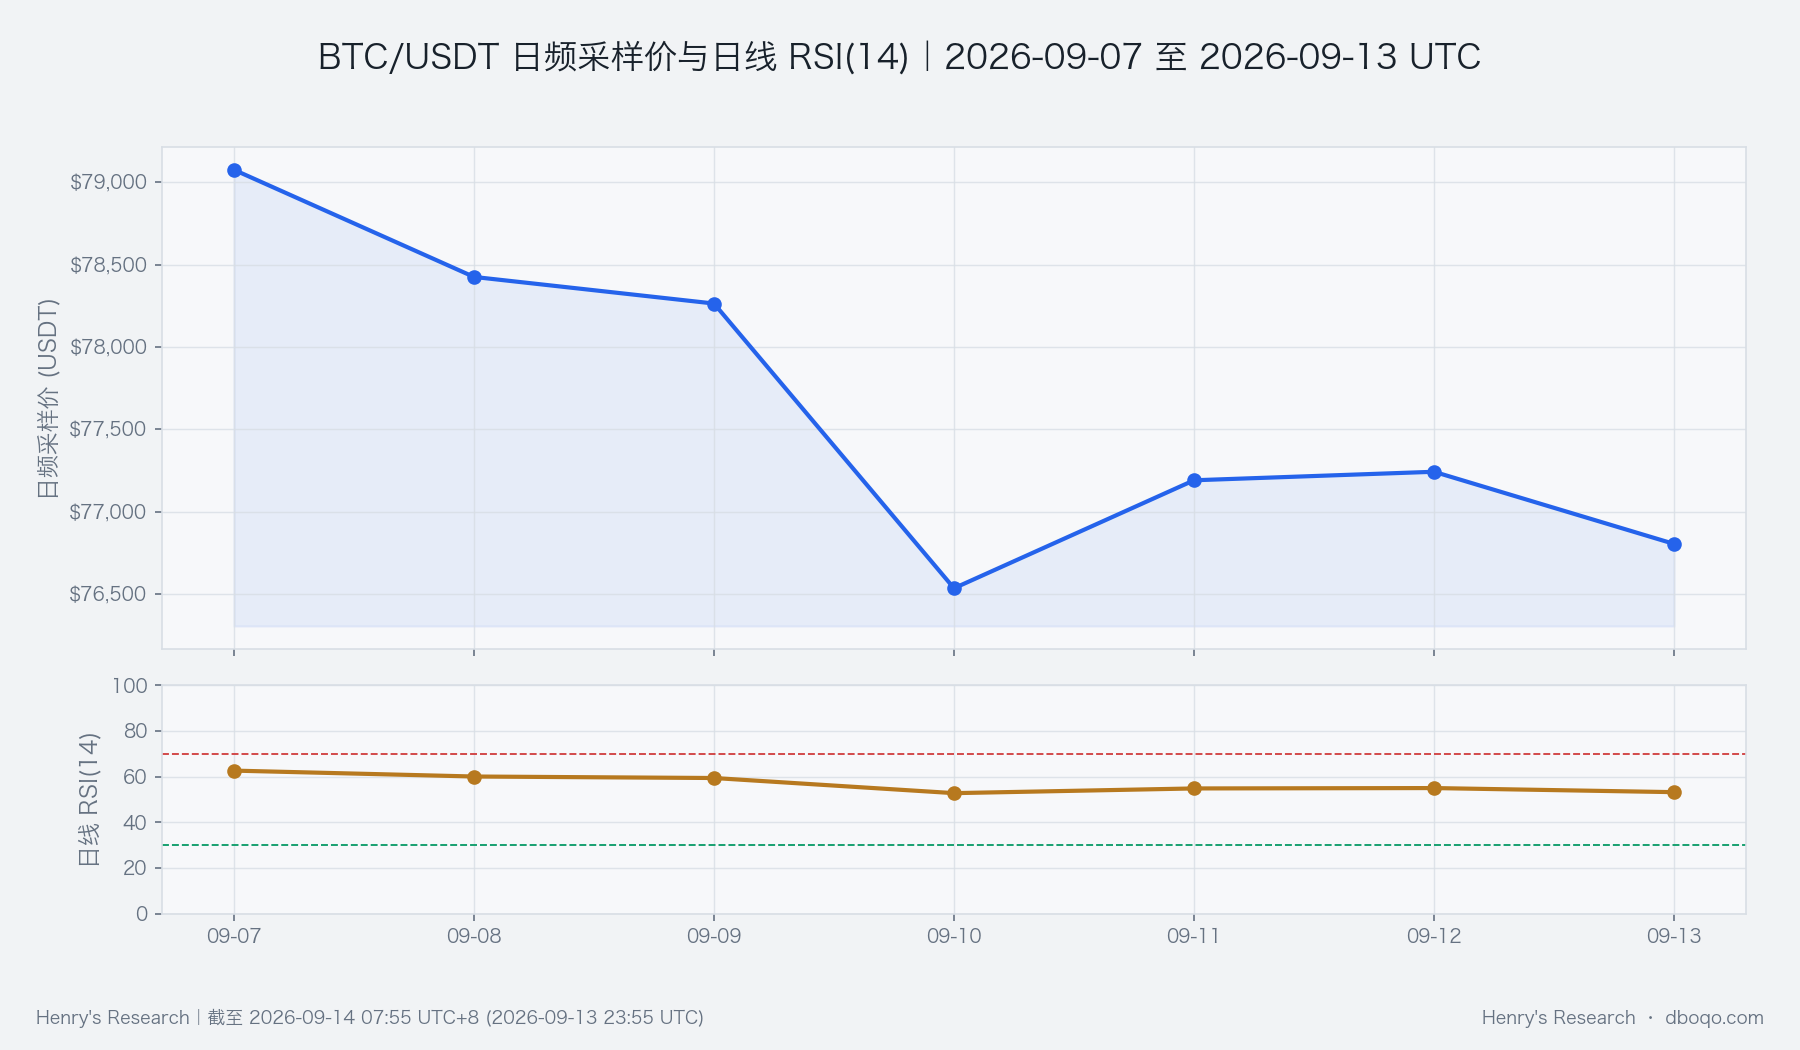
趨勢也存在反證:日線RSI,即衡量近期上漲與下跌動能相對強弱的指標,仍體現一定韌性;圖中動能回落並不等於進入極端狀態。但期末價格低於已可得的短期日均線78,768.08 USDT,這意味著修復仍要面對上方約束。該均線採用已完成日線、對應UTC 9月12日的可得值,有時間滯後;下周觀察價格能否在更新後的均線上持續運行,而非僅看盤中觸及。
四、量價結構與價格區間:主動賣壓尚未轉向,反彈需要成交確認
主動買入減主動賣出,用來觀察由買方還是賣方主動促成交易。圖中周內累計差額持續為負,價格反彈時雖有短暫改善,隨後仍恢復走弱。這說明本周的低量能沒有伴隨持續的主動買盤接力,支持反彈延續性不足的主線;它描述的是所觀察市場的成交行為,不能推斷所有市場的資金總量。
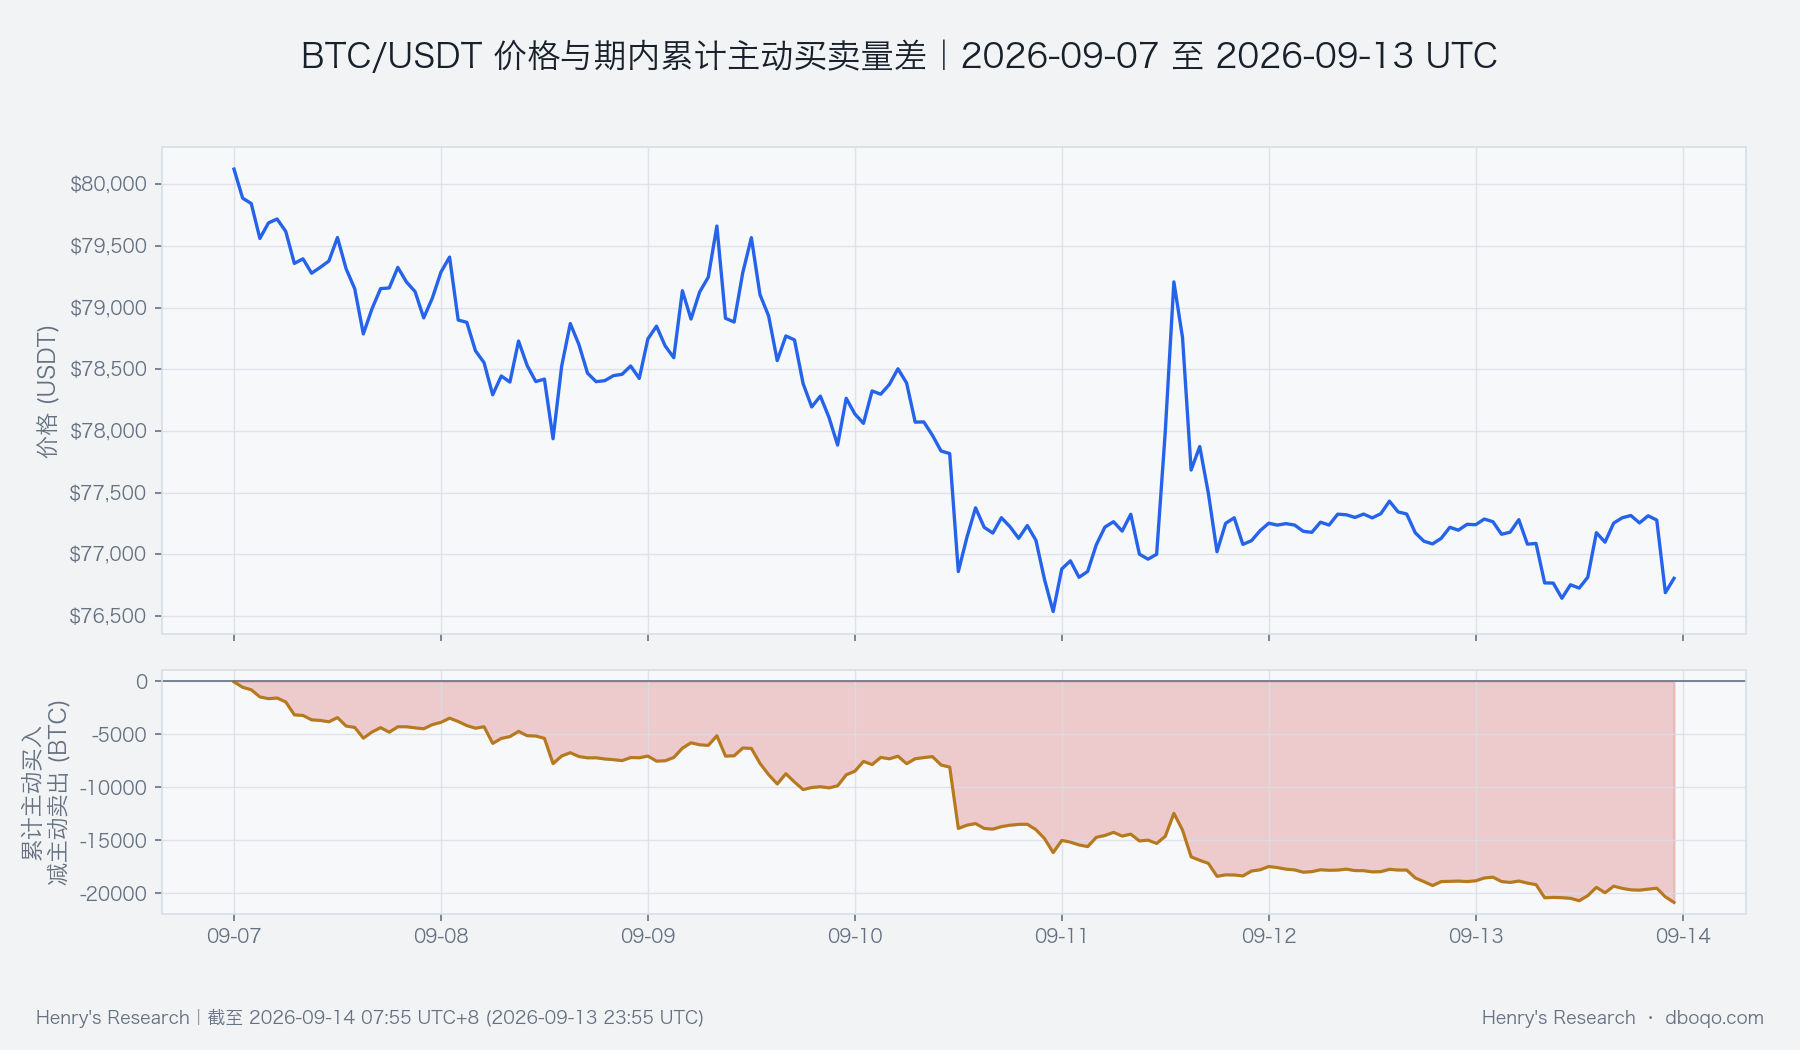
下周應把本周價格區間與成交行為一起使用:若靠近下沿時累計賣壓收斂、回升時買盤持續增加,偏空判斷會受到反駁;若反彈仍缺乏主動買入,並再次回到低位,原有判斷得到支持。區間分割只能提供觀察位置,本身不會創造買賣需求,因此不能僅因觸及某個比例位置便宣布反轉。
五、衍生品異動:多頭傾向仍在,但尚未獲得現貨量價確認
衍生品並非一致看空。期末多空比為1.66,說明該比率所覆蓋的帳戶樣本仍偏向多頭;這是樣本結構,不代表資金規模,也不能據此識別交易者身份。資金費率反映永續合約多空雙方的定期支付方向,周內總體仍為正且接近歷史常態;期現基差,即期貨相對現貨的價差,卻仍略為負值。這種分歧說明,持有看漲傾向並未轉化為全面的價格溢價。
因此,衍生品給出的主要反證是反彈需求仍可能存在,而不是上漲已經確認。下周若多頭傾向與主動買盤、價格收復同步,才會實質改變判斷;若僅多空比走高而價格無法抬升,反而需關注預期落空的風險。資金費率的周內均值不是持有整周的累計費用,期末比率也不能代表周內每個時點。
六、跨市場與資金面:資金溫度偏冷,ETF流出壓過中期供給韌性
BTC 跨市場資金溫度為偏冷(-0.38),意味著ETF、穩定幣供給、美元環境與風險偏好的綜合表現較弱,與價格和主動賣壓證據一致。它是相對歷史環境的綜合溫度,不是資金流出金額,也不是下跌概率;美元因素仍提供部分緩衝,因此偏冷不能被解釋為所有資金渠道同時收縮。
最直接的壓力來自ETF:近5日淨流出4.76億美元,而歷史均值為淨流入3.72億美元,低於約75%的可比周,處於偏低水平。這表明該渠道近期未給修復提供穩定增量支持。下周應看後續披露能否連續改善;單次轉正不足以確認需求持續恢復。這是滾動窗口的末值,不能重複累加成自然周淨流量。
穩定幣供給則提供邊界:短期略有收縮,但30日仍增長1.07%,低於歷史均值2.30%,說明中期供給保持擴張、速度卻偏弱。供給增加不等於已經購買BTC,只有與成交和價格修復同時出現,才會增強反證。ETF、穩定幣和宏觀信息各有日頻更新與披露滯後,跨市場聯動變化也沒有證明因果,不能用這些數值解釋每次盤中波動。
七、綜合信號與下周情景:偏空共識成立,反轉須由價格和資金共同確認
綜合信號方向為偏空,與周內價格走弱、主動賣壓和偏冷資金溫度一致;衍生品的多頭傾向及日線動能韌性則提醒我們,期間仍可能發生快速反彈。這裡判斷的是下周環境更偏向哪一側,而不是斷言每天都會下跌,也不把多項相關證據當成相互獨立的保證。
基準情景是反彈仍受均線約束,資金改善不足以支持持續收復失地;若價格再次試探周內低位且賣壓擴大,偏空證據會加強。反向情景是價格穩定收復短期均線,主動買入持續增加,隨後ETF資金也改善,此時需要撤回原有偏空確信度。若價格只在區間內反覆而量價與資金互相衝突,應轉向等待驗證,不強行把震蕩解釋成趨勢延續。
八、風險提示
歷史均值和相對位置描述過去,無法保證未來。低成交環境可能放大價格跳動;相關性會變化,資金披露也可能修訂。清算按日頻統計,不能按盤中重複值累計,更不能把清算與價格同時變化寫成確定因果。本報告沒有據新聞建立因果解釋;若下周價格、成交或資金出現與本文條件相反的證據,應及時重估結論。
免責聲明:本報告由 Henry's Research 基於截至2026-09-14 07:55 UTC+8的市場數據編制。加密貨幣市場波動劇烈,本報告僅為市場現象的客觀分析,不構成任何投資建議,投資者需自行判斷風險,審慎決策。