一、本周核心发现与方向:低量能和资金降温使反弹仍难延续
数据口径:本报告覆盖UTC 2026-09-07 00:00至2026-09-14 00:00的完整自然周,行情截止2026-09-13 23:55 UTC,以104个完整历史自然周作比较;周内价格按开盘至收盘计算,低频资金数据沿用各自统计窗口。
核心发现:BTC周跌4.35%,收于76,805.00 USDT,真正值得关注的是下跌伴随偏低量能和资金降温,周内反弹尚未得到持续买盘确认。美股联动转弱也意味着,不能直接借用美股表现来推断BTC将同步修复。历史比较:BTC与美股相关性为-0.049,历史均值为+0.162,低于约89%的可比周,处于偏低水平;成交量同样偏低。这里的相关性接近零,并不意味着两者建立了可靠的反向关系。
口径核查:未发现单位、频率或量级异常候选,历史偏低不等于数据错误;ETF滚动金额与日频清算均避免重复累计。方向判断:偏空。判断周期:下一个自然周,即UTC 2026-09-14至2026-09-21。成立条件:价格仍受短期均线压制,主动卖压未缓和,资金流出缺乏改善。失效条件:价格持续收复短期均线,同时主动买盘转强、ETF资金回流;届时应下调对偏空情景的确信度,而非把任何小幅反弹都视为无效。
二、历史比较与关键异动:弱联动与低成交共同削弱外部修复依据
本周最重要的比较是成交参与度不足:周成交量835,848 BTC,历史均值为1,251,295 BTC,低于约88%的可比周,处于偏低水平。这个差距说明价格下移发生在交易参与度较弱的环境,反弹更需要后续成交确认;它既不能单独证明恐慌抛售,也不能证明卖方已经耗尽。
美股联动偏弱与低量能叠加,使“外部风险偏好改善便能带动BTC”的推断缺少依据。两项证据都提示下周要优先观察BTC自身的量价承接,再看跨市场变化是否同步。统计上靠近历史低端,只说明这组环境较弱,不能自动推导下一周的跌幅、发生概率或固定行情路径。
三、价格行为与趋势:周内冲高回落,短线修复仍未越过趋势约束
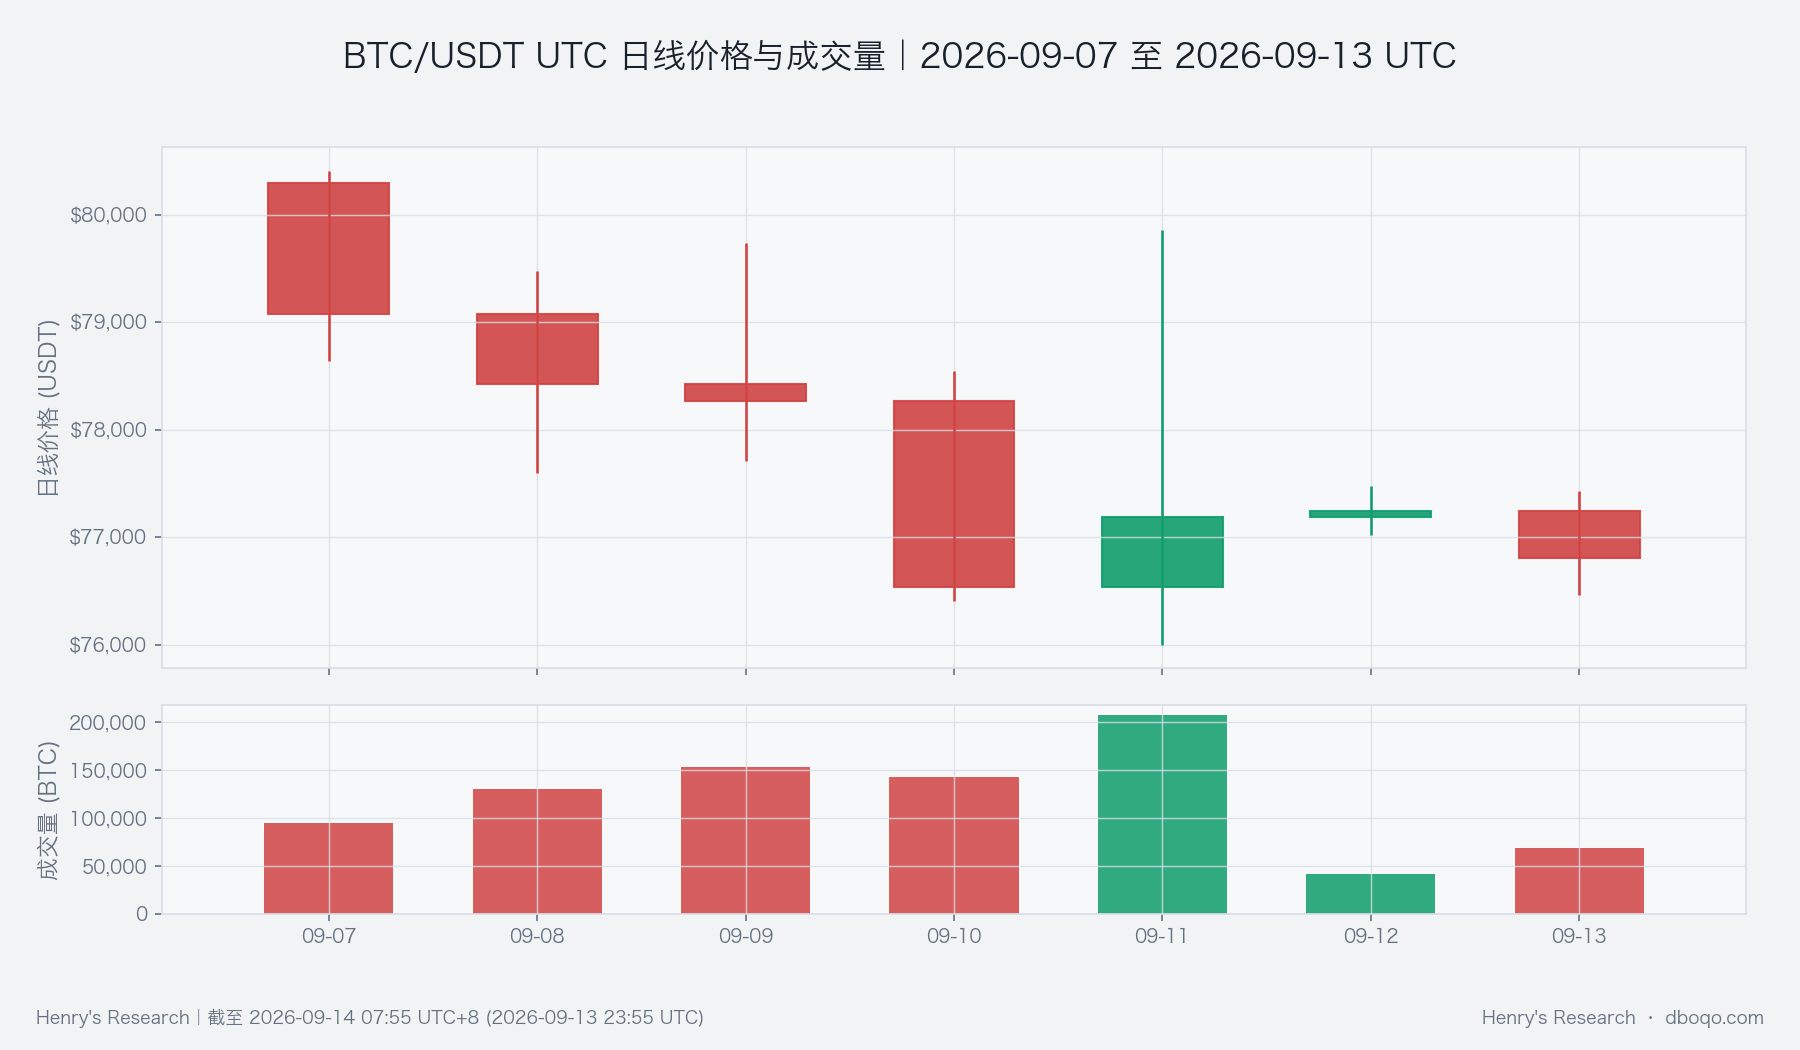
价格路径支持谨慎判断:周初走低,周中反弹反复遇阻,周后段虽有明显拉升,却没有维持在较高区域。全周区间为76,000.30至80,410.80 USDT;下沿代表本周已经出现的承接区域,上沿代表尚未重新站稳的价格边界,两者都是下周检验强弱的位置,并非必然生效的支撑或收益目标。
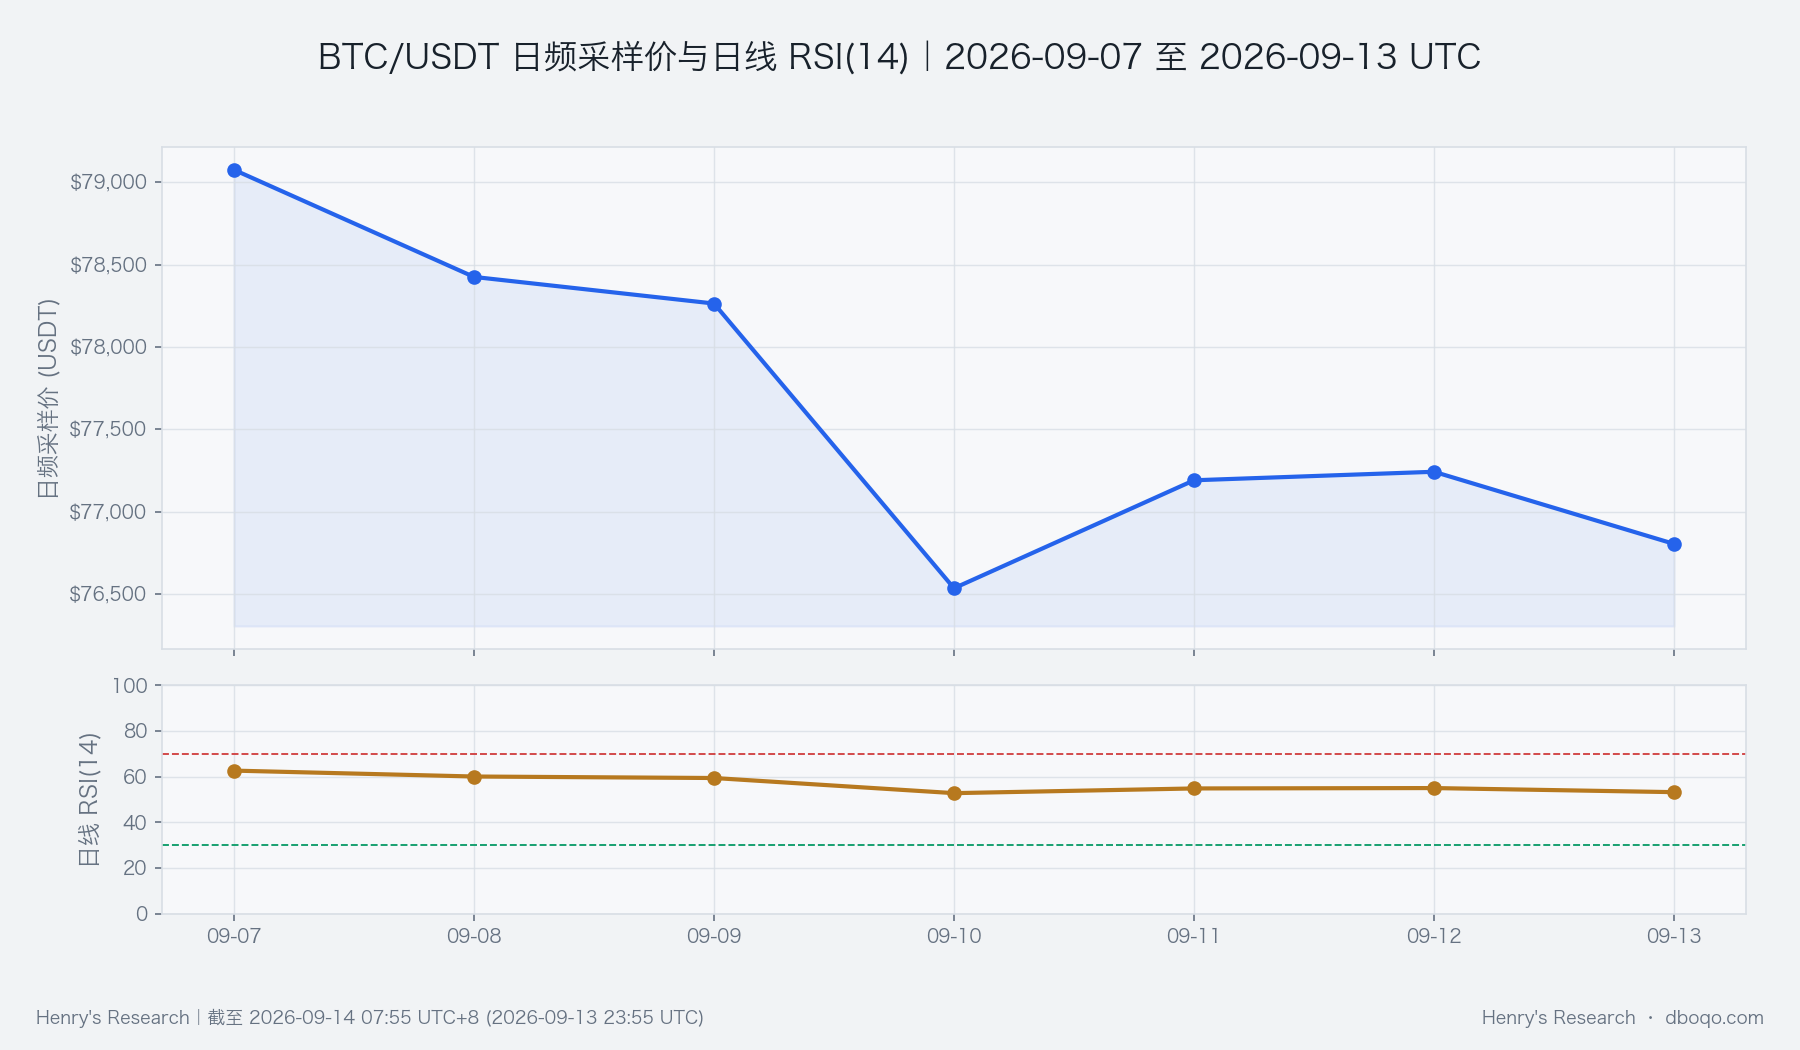
趋势也存在反证:日线RSI,即衡量近期上涨与下跌动能相对强弱的指标,仍体现一定韧性;图中动能回落并不等于进入极端状态。但期末价格低于已可得的短期日均线78,768.08 USDT,这意味着修复仍要面对上方约束。该均线采用已完成日线、对应UTC 9月12日的可得值,有时间滞后;下周观察价格能否在更新后的均线上持续运行,而非仅看盘中触及。
四、量价结构与价格区间:主动卖压尚未转向,反弹需要成交确认
主动买入减主动卖出,用来观察由买方还是卖方主动促成交易。图中周内累计差额持续为负,价格反弹时虽有短暂改善,随后仍恢复走弱。这说明本周的低量能没有伴随持续的主动买盘接力,支持反弹延续性不足的主线;它描述的是所观察市场的成交行为,不能推断所有市场的资金总量。
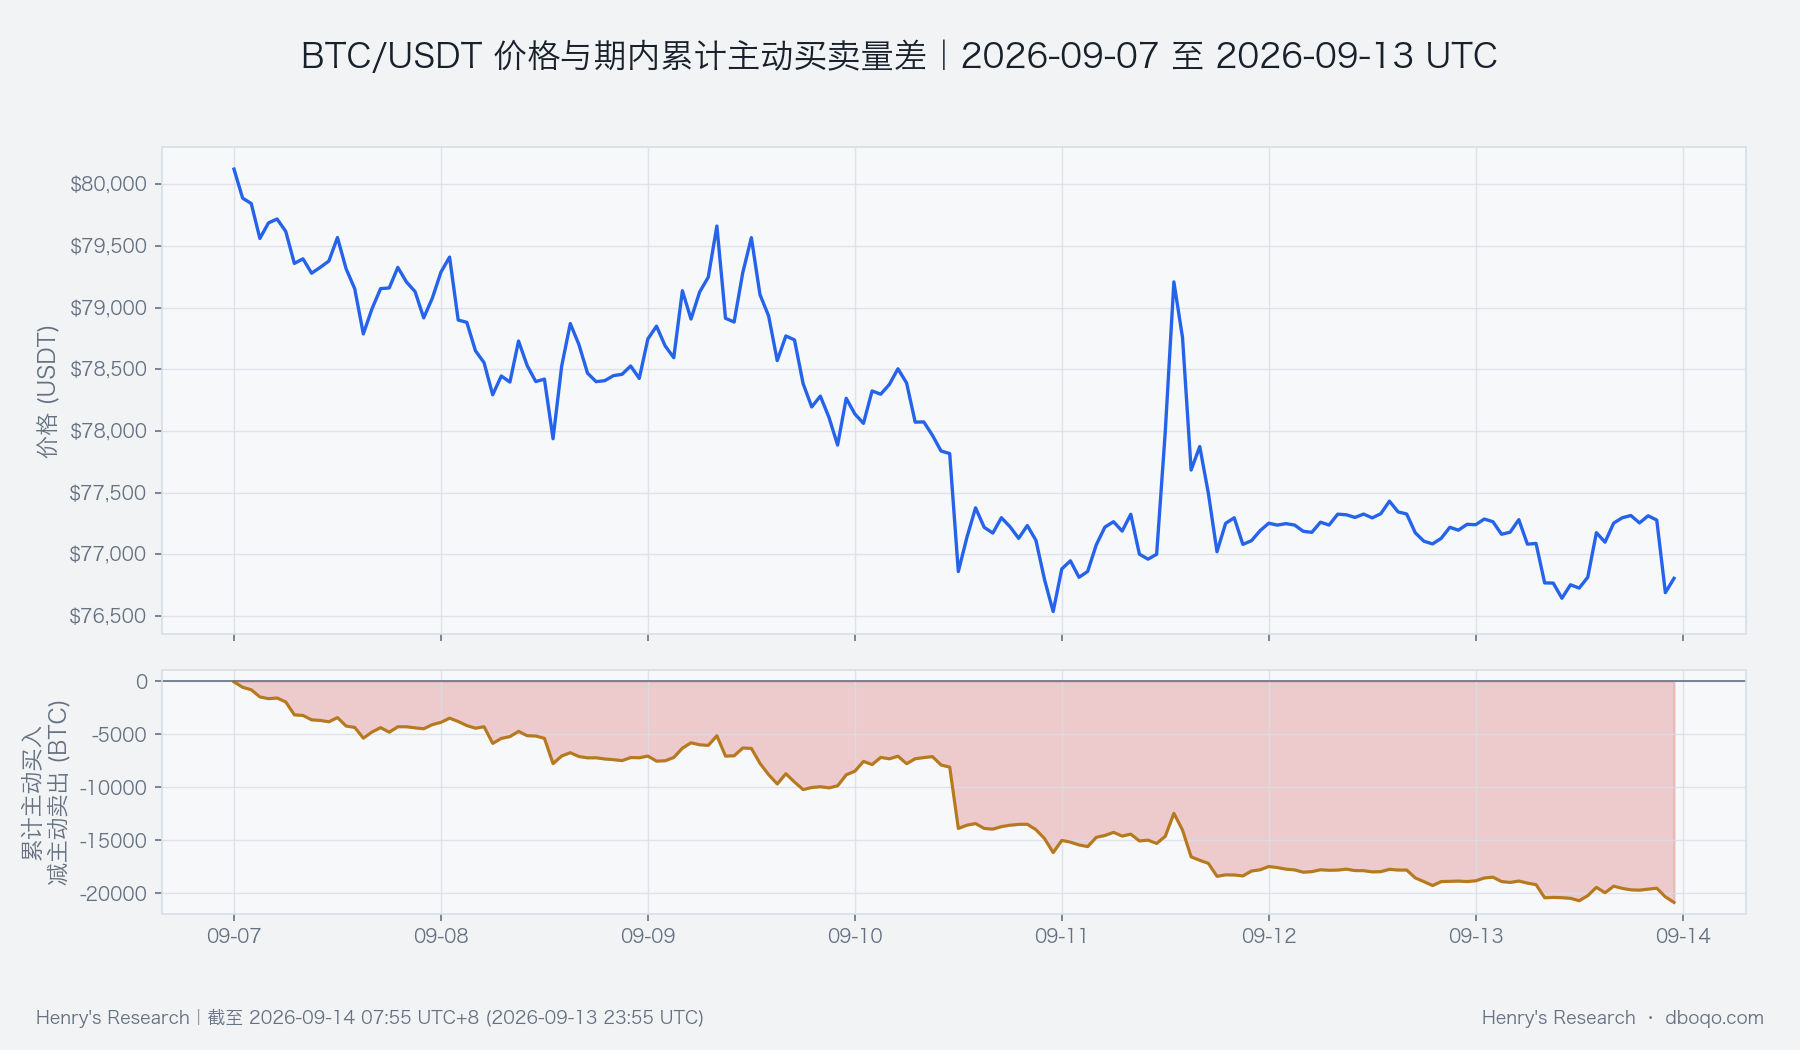
下周应把本周价格区间与成交行为一起使用:若靠近下沿时累计卖压收敛、回升时买盘持续增加,偏空判断会受到反驳;若反弹仍缺乏主动买入,并再次回到低位,原有判断得到支持。区间分割只能提供观察位置,本身不会创造买卖需求,因此不能仅因触及某个比例位置便宣布反转。
五、衍生品异动:多头倾向仍在,但尚未获得现货量价确认
衍生品并非一致看空。期末多空比为1.66,说明该比率所覆盖的账户样本仍偏向多头;这是样本结构,不代表资金规模,也不能据此识别交易者身份。资金费率反映永续合约多空双方的定期支付方向,周内总体仍为正且接近历史常态;期现基差,即期货相对现货的价差,却仍略为负值。这种分歧说明,持有看涨倾向并未转化为全面的价格溢价。
因此,衍生品给出的主要反证是反弹需求仍可能存在,而不是上涨已经确认。下周若多头倾向与主动买盘、价格收复同步,才会实质改变判断;若仅多空比走高而价格无法抬升,反而需关注预期落空的风险。资金费率的周内均值不是持有整周的累计费用,期末比率也不能代表周内每个时点。
六、跨市场与资金面:资金温度偏冷,ETF流出压过中期供给韧性
BTC 跨市场资金温度为偏冷(-0.38),意味着ETF、稳定币供给、美元环境与风险偏好的综合表现较弱,与价格和主动卖压证据一致。它是相对历史环境的综合温度,不是资金流出金额,也不是下跌概率;美元因素仍提供部分缓冲,因此偏冷不能被解释为所有资金渠道同时收缩。
最直接的压力来自ETF:近5日净流出4.76亿美元,而历史均值为净流入3.72亿美元,低于约75%的可比周,处于偏低水平。这表明该渠道近期未给修复提供稳定增量支持。下周应看后续披露能否连续改善;单次转正不足以确认需求持续恢复。这是滚动窗口的末值,不能重复累加成自然周净流量。
稳定币供给则提供边界:短期略有收缩,但30日仍增长1.07%,低于历史均值2.30%,说明中期供给保持扩张、速度却偏弱。供给增加不等于已经购买BTC,只有与成交和价格修复同时出现,才会增强反证。ETF、稳定币和宏观信息各有日频更新与披露滞后,跨市场联动变化也没有证明因果,不能用这些数值解释每次盘中波动。
七、综合信号与下周情景:偏空共识成立,反转须由价格和资金共同确认
综合信号方向为偏空,与周内价格走弱、主动卖压和偏冷资金温度一致;衍生品的多头倾向及日线动能韧性则提醒我们,期间仍可能发生快速反弹。这里判断的是下周环境更偏向哪一侧,而不是断言每天都会下跌,也不把多项相关证据当成相互独立的保证。
基准情景是反弹仍受均线约束,资金改善不足以支持持续收复失地;若价格再次试探周内低位且卖压扩大,偏空证据会加强。反向情景是价格稳定收复短期均线,主动买入持续增加,随后ETF资金也改善,此时需要撤回原有偏空确信度。若价格只在区间内反复而量价与资金互相冲突,应转向等待验证,不强行把震荡解释成趋势延续。
八、风险提示
历史均值和相对位置描述过去,无法保证未来。低成交环境可能放大价格跳动;相关性会变化,资金披露也可能修订。清算按日频统计,不能按盘中重复值累计,更不能把清算与价格同时变化写成确定因果。本报告没有据新闻建立因果解释;若下周价格、成交或资金出现与本文条件相反的证据,应及时重估结论。
免责声明:本报告由 Henry's Research 基于截至2026-09-14 07:55 UTC+8的市场数据编制。加密货币市场波动剧烈,本报告仅为市场现象的客观分析,不构成任何投资建议,投资者需自行判断风险,审慎决策。