一、本周核心發現與方向:上漲與合約參與減弱並存,偏多仍需買盤確認
核心發現:BTC本周上漲,美股聯動增強,但最值得關注的不是漲幅本身,而是衍生品未平倉合約變化罕見偏低、周內主動買盤優勢又未能保持。價格修復有趨勢和ETF資金支持,卻尚未形成全面共振。對下周而言,關鍵在於上漲能否從周初的一次拉升,轉為獲得持續成交支持的延續。
歷史比較:期內未平倉合約變化率的平均值為-1.79%,歷史均值為+0.08%;在104個可比周中,只有約3個與當前一樣低或更低,屬於少見低位。這意味著上漲沒有伴隨該指標走強,不能僅憑價格推斷衍生品參與同步擴張。下周應觀察其是否回到較正常水平,同時核對主動買盤能否改善。
數據口徑:本期為UTC 2026-09-21 00:00至2026-09-28 00:00的完整自然周,截止2026-09-27 23:55 UTC;歷史基準為104個完整可比周。周漲跌按開盤至收盤衡量,未平倉合約變化採用期內變化率平均值,不是期初至期末合約總量的累計跌幅。
口徑核查:未發現單位、頻率或量級異常候選;未平倉合約變化屬於市場統計異動,不應誤讀成數據錯誤。低頻資金數據只取對應觀測值,不在日內重複累加。方向判斷:偏多,但買盤和跨市場資金尚未全面確認。判斷周期:下一個UTC自然周,即2026-09-28至2026-10-05。成立條件:價格維持趨勢支撐、回升伴隨主動買入改善,ETF流入繼續提供承接。失效條件:價格持續跌破趨勢支撐,同時主動賣壓擴大、資金溫度轉弱;屆時應撤銷當前偏多判斷。
二、歷史比較與關鍵異動:未平倉合約變化低位限制了對上漲質量的評價
未平倉合約變化的歷史位置比單純的正負號更重要。它已落入極少數低位周的範圍,提示本次反彈的參與結構並不均衡;但變化率低並不能辨認是哪一類交易者退出,也不能證明上漲必然由空頭回補推動。把這種結構約束與明確的價格方向分開,才能避免將一個沒有獨立方向含義的指標直接當作看空證據。
另一項需要關注的偏離是BTC與美股的聯動。期末近一個月相關係數為0.4411,歷史均值為0.1575;在104個可比周中,只有約2個高於當前,屬於少見高位。這表明BTC近期更容易與美股同向波動,削弱了把本輪上漲視為獨立行情的依據。下周若外部風險偏好走弱,要看BTC能否保持相對韌性;相關性本身並不預告美股的漲跌,也不證明任何消息導致本周行情。
三、價格行為與趨勢:周初拉升保住漲幅,後半周未再創新高
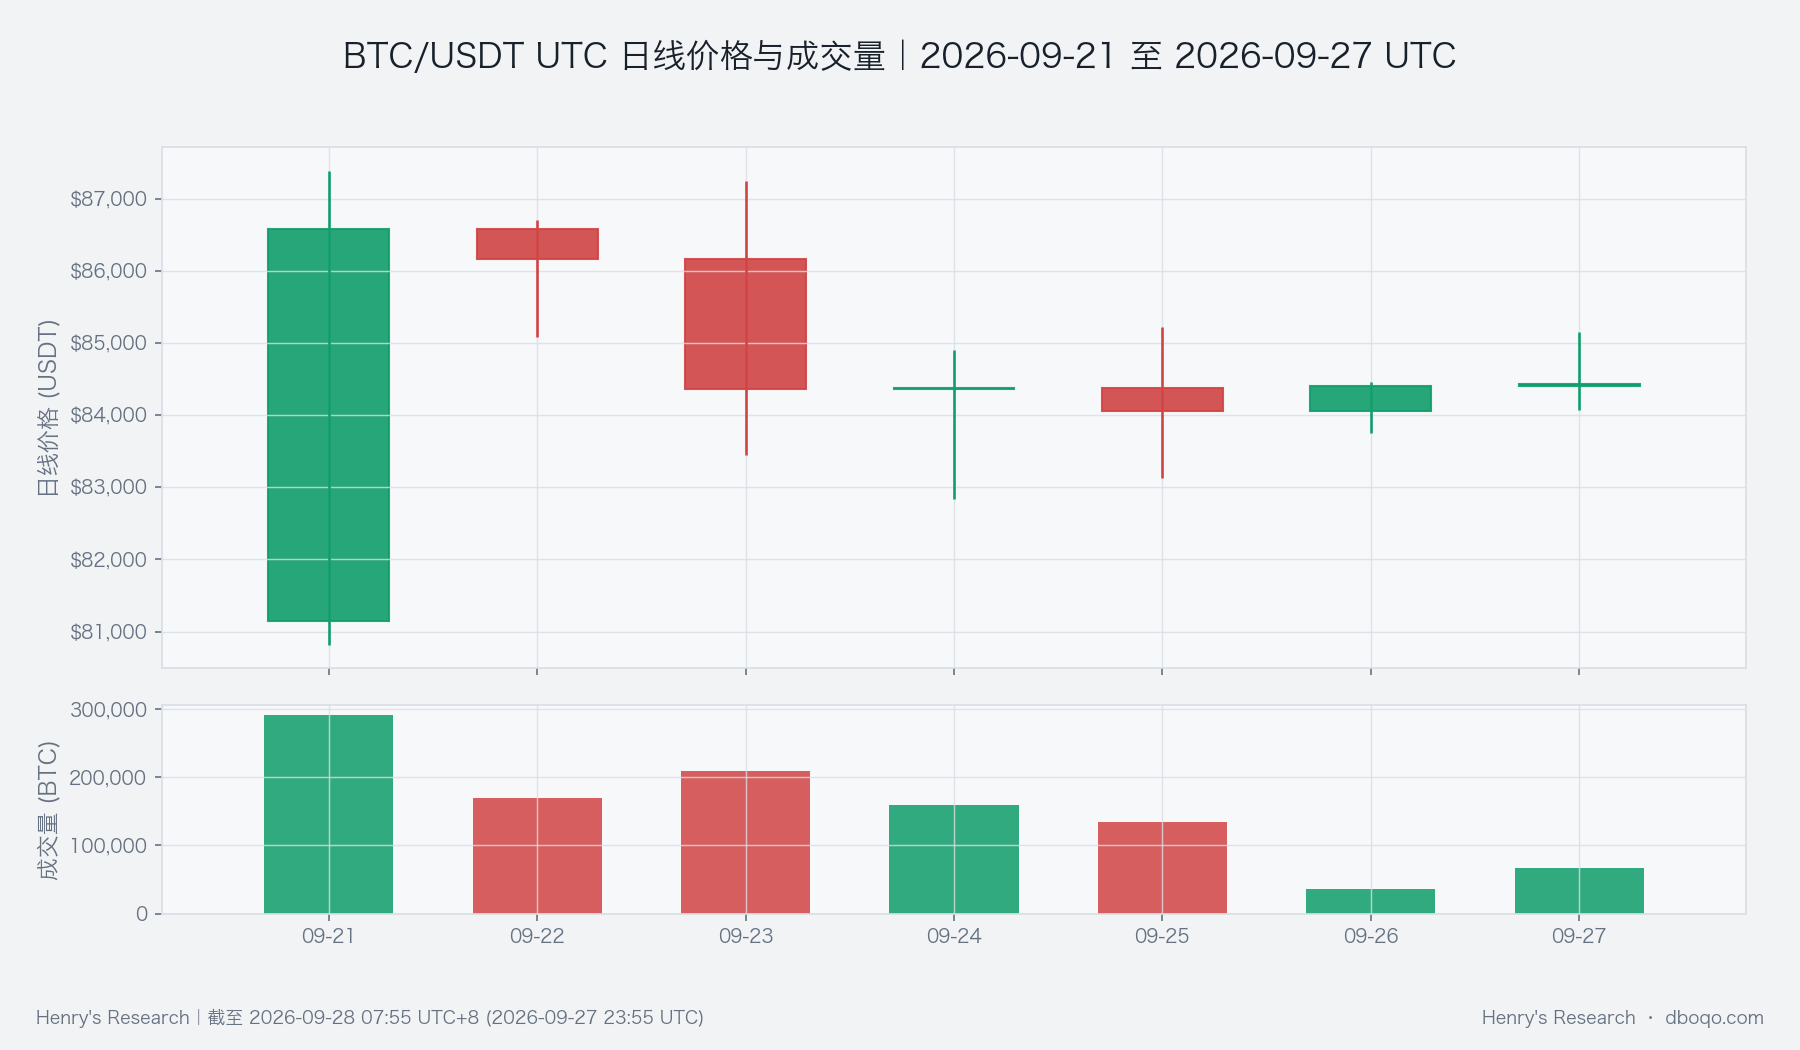
本周從81,144.00 USDT開盤,收於84,432.90 USDT,上漲4.05%。日線圖顯示,上漲主要集中在周初,隨後價格從高位回落,周末趨穩。正的周收益說明修復成果尚存,但沒有連續走高意味著下周仍須驗證承接。周內高點87,385.10 USDT是檢驗上方壓力是否被消化的觀察位,觸及它並不等於有效突破。
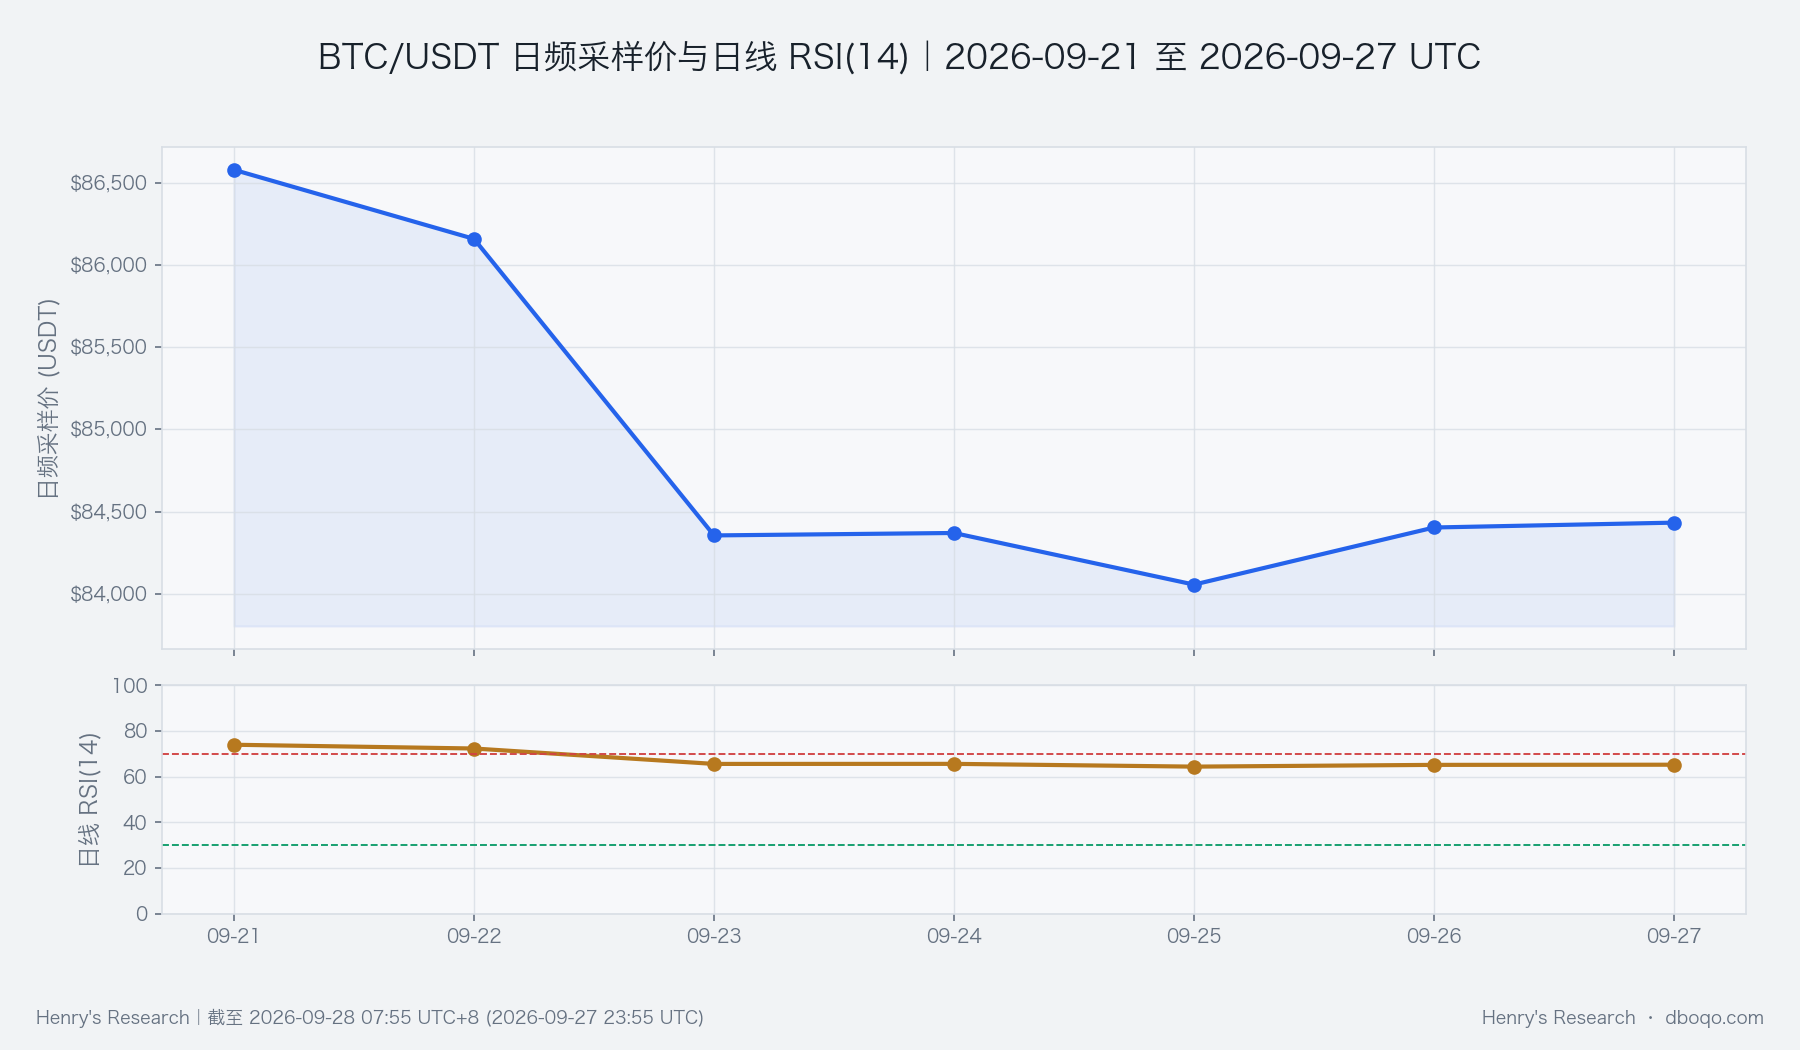
日線RSI為64.95;RSI衡量一段時期上漲與下跌的相對強弱,該讀數說明中期動能仍偏向上漲,但圖中周初高位回落提示動能有所冷卻。這裡使用日線指標,不能與期末短周期讀數混為一談。日線十日均價82,954.01 USDT可作為承接觀察線:若回落後能穩住並恢復買盤,偏多仍有依據;若持續失守,單憑周線收漲就不足以維持判斷。均價會隨新數據變化,不是固定不變的價格保證。
四、量價結構與價格區間:成交仍屬常態,主動買盤卻沒有守住優勢
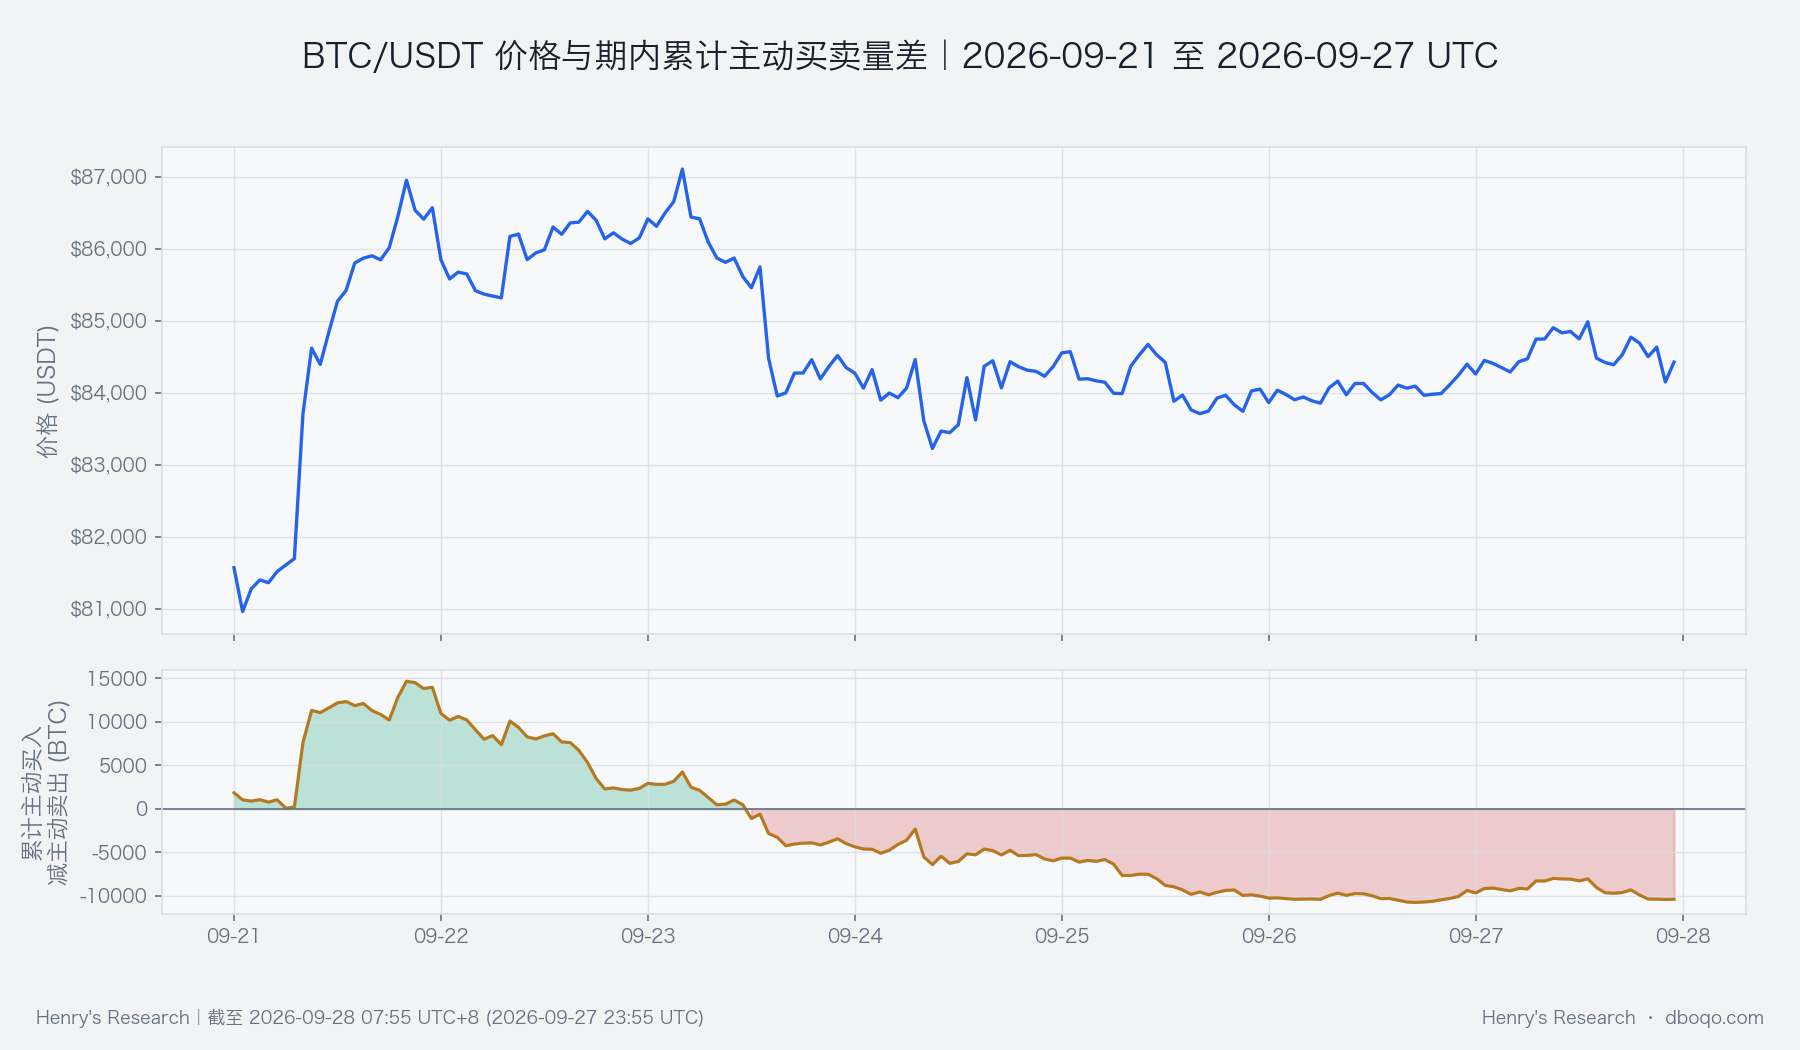
全周成交量為1,065,216 BTC,歷史均值為1,237,298 BTC,與歷史中間水平接近,屬於常態區間。因此,不能把成交低於均值直接描述成罕見枯竭,也不能把價格上漲說成放量確認。更有區分力的是成交方向:主動買入減主動賣出,用來觀察主動成交由哪一邊佔優;累計曲線從周初正值轉為負值,並在後半周維持負值。這是對偏多結論最直接的反證之一。
圖中價格保住部分升幅,而累計主動成交優勢已經逆轉,說明價格與即時買盤並未同步增強。不過,該曲線只反映統計範圍內的主動成交,不能替代全部市場資金流。下周若價格上探而曲線繼續下行,反彈質量仍存疑;若回升伴隨曲線持續修復,才更接近量價確認。周內低點80,819.40 USDT提供較遠的區間失效參照,不是預計必然回到的目標,也不能與短周期區間振幅混用。
五、衍生品異動:未平倉合約變化異常偏低,不等於確定的下跌信號
未平倉合約規模反映尚未平倉的合約規模,其變化率偏低說明參與規模的變化較弱。與周線收漲同時出現時,至少不能認定新增合約參與正在推動上漲。但本周使用的是變化率的平均水平,既不能按時點重複求和,也不能把它改寫為整周合約總量減少同樣幅度。只有在下一周相同統計口徑下回升,並與成交和價格一致,才可視為參與恢復的證據。
資金費率衡量永續合約多空雙方的持有成本,期現基差衡量合約相對現貨的價格差。本周資金費率平均水平低於歷史均值,基差仍為負,未提供強烈追漲需求的確認。這些現象與未平倉合約變化偏低相容,但不足以證明擁擠已經消失,更不能識別主動退出與被動清算的佔比。下周重點是衍生品參與恢復能否伴隨現貨成交改善,而非孤立追逐某個指標轉正。
六、跨市場與資金面:ETF提供支持,綜合資金溫度仍為中性
ETF近五日淨流入高於歷史均值,處於可比周中的偏高水平,是對「上漲缺乏任何資金支持」的重要反駁。但五日流量是滾動窗口,並不等同於本自然周新增資金,不能逐日相加;申報與市場變化也可能不同步。下周應觀察後續披露能否延續流入,並核對價格回落時是否出現承接,而不是把已發生的流入當作未來必漲的理由。
BTC 跨市場資金溫度為中性(-0.28)。它綜合ETF資金流強度、穩定幣供給變化、美元與市場風險偏好,衡量不同渠道是否同向支持BTC,不代表實際流入金額或漲跌概率。ETF窗口淨流入較強,並不意味著所有資金渠道都強:穩定幣較長窗口的擴張仍低於歷史常態,美元相對偏強也形成約束。低頻及滯後觀測使這項綜合值更適合確認環境,而非解釋盤中每次波動。下周只有資金溫度持續回暖並與買盤修復一致,偏多判斷才會獲得更全面支持。
七、綜合信號與下周情景:維持偏多,確認條件比單一漲幅更重要
綜合信號方向為偏多,與周線修復、日線動能和ETF流入基本一致,卻與主動賣壓、未平倉合約變化低位和中性資金溫度存在分歧。因此,偏多表達的是有條件的方向傾向,而非高確信度的單邊行情。未平倉合約變化的異常只約束對參與質量的評價,不自行決定方向;美股聯動增強則要求同步檢驗外部風險是否正在傳導。
基準情景是價格守住趨勢支撐,在整理中逐步修復買盤;若再上探周內高點時成交方向和資金環境同時改善,偏多依據增強。反面情景是反彈仍伴隨主動賣出、ETF承接減弱,價格持續失守支撐,此時原判斷應失效。若價格僅橫向整理而買盤遲遲不修復,應降低對上漲延續性的確信,不能因為周報方向未變就忽略新反證。這些情景是觀察框架,不是確定路徑或收益目標。
八、風險提示
歷史相對位置只描述過去樣本中的稀缺程度,不能直接轉化為下周發生概率。相關性會變化,低頻資金數據可能滯後,周內成交方向也不覆蓋全部交易場所。不同統計窗口的指標不能互相替代,均線及區間位置會隨行情變化。本報告沒有使用外部新聞來解釋因果;若出現新的資金、流動性或跨市場衝擊,應以新增事實重新評估成立條件,不能將本周觀察外推為長期結論。
免責聲明:本報告由 Henry's Research 基於截至2026-09-28 07:55 UTC+8的市場數據編制。加密貨幣市場波動劇烈,本報告僅為市場現象的客觀分析,不構成任何投資建議,投資者需自行判斷風險,審慎決策。