一、本周核心发现与方向:上涨与合约参与减弱并存,偏多仍需买盘确认
核心发现:BTC本周上涨,美股联动增强,但最值得关注的不是涨幅本身,而是衍生品未平仓合约变化罕见偏低、周内主动买盘优势又未能保持。价格修复有趋势和ETF资金支持,却尚未形成全面共振。对下周而言,关键在于上涨能否从周初的一次拉升,转为获得持续成交支持的延续。
历史比较:期内未平仓合约变化率的平均值为-1.79%,历史均值为+0.08%;在104个可比周中,只有约3个与当前一样低或更低,属于少见低位。这意味着上涨没有伴随该指标走强,不能仅凭价格推断衍生品参与同步扩张。下周应观察其是否回到较正常水平,同时核对主动买盘能否改善。
数据口径:本期为UTC 2026-09-21 00:00至2026-09-28 00:00的完整自然周,截止2026-09-27 23:55 UTC;历史基准为104个完整可比周。周涨跌按开盘至收盘衡量,未平仓合约变化采用期内变化率平均值,不是期初至期末合约总量的累计跌幅。
口径核查:未发现单位、频率或量级异常候选;未平仓合约变化属于市场统计异动,不应误读成数据错误。低频资金数据只取对应观测值,不在日内重复累加。方向判断:偏多,但买盘和跨市场资金尚未全面确认。判断周期:下一个UTC自然周,即2026-09-28至2026-10-05。成立条件:价格维持趋势支撑、回升伴随主动买入改善,ETF流入继续提供承接。失效条件:价格持续跌破趋势支撑,同时主动卖压扩大、资金温度转弱;届时应撤销当前偏多判断。
二、历史比较与关键异动:未平仓合约变化低位限制了对上涨质量的评价
未平仓合约变化的历史位置比单纯的正负号更重要。它已落入极少数低位周的范围,提示本次反弹的参与结构并不均衡;但变化率低并不能辨认是哪一类交易者退出,也不能证明上涨必然由空头回补推动。把这种结构约束与明确的价格方向分开,才能避免将一个没有独立方向含义的指标直接当作看空证据。
另一项需要关注的偏离是BTC与美股的联动。期末近一个月相关系数为0.4411,历史均值为0.1575;在104个可比周中,只有约2个高于当前,属于少见高位。这表明BTC近期更容易与美股同向波动,削弱了把本轮上涨视为独立行情的依据。下周若外部风险偏好走弱,要看BTC能否保持相对韧性;相关性本身并不预告美股的涨跌,也不证明任何消息导致本周行情。
三、价格行为与趋势:周初拉升保住涨幅,后半周未再创新高
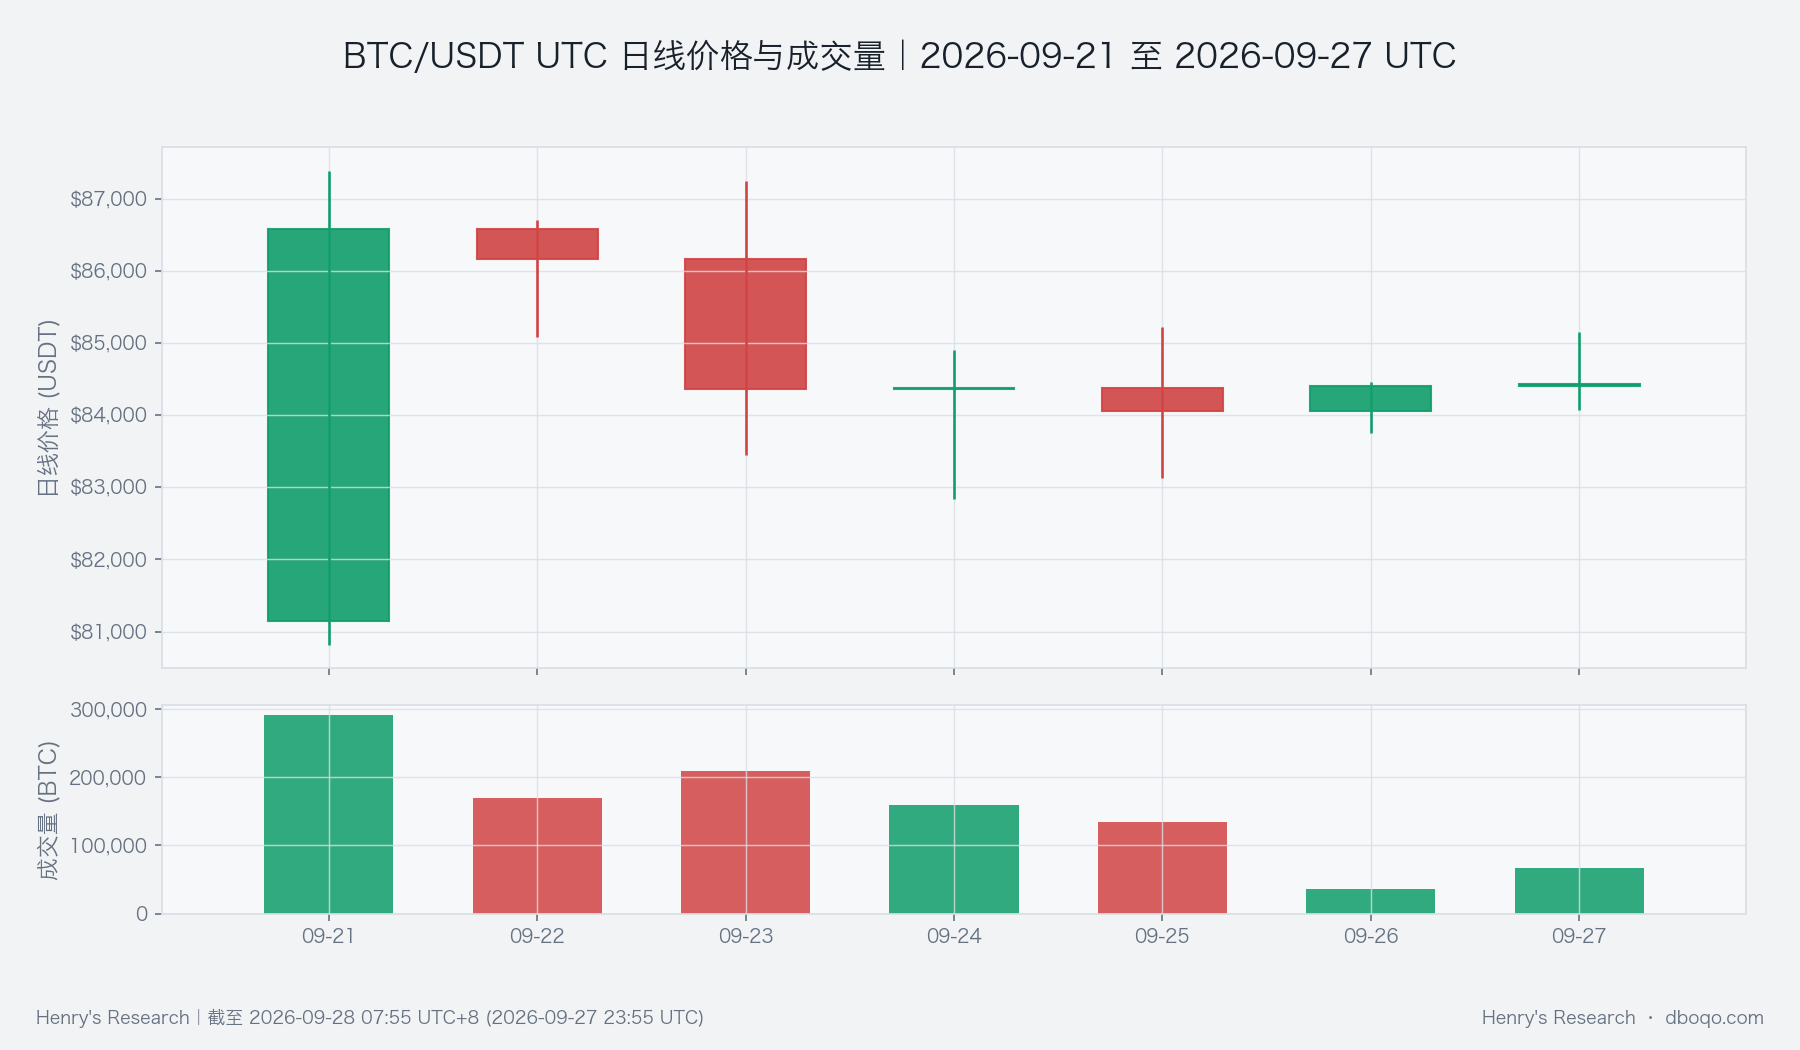
本周从81,144.00 USDT开盘,收于84,432.90 USDT,上涨4.05%。日线图显示,上涨主要集中在周初,随后价格从高位回落,周末趋稳。正的周收益说明修复成果尚存,但没有连续走高意味着下周仍须验证承接。周内高点87,385.10 USDT是检验上方压力是否被消化的观察位,触及它并不等于有效突破。
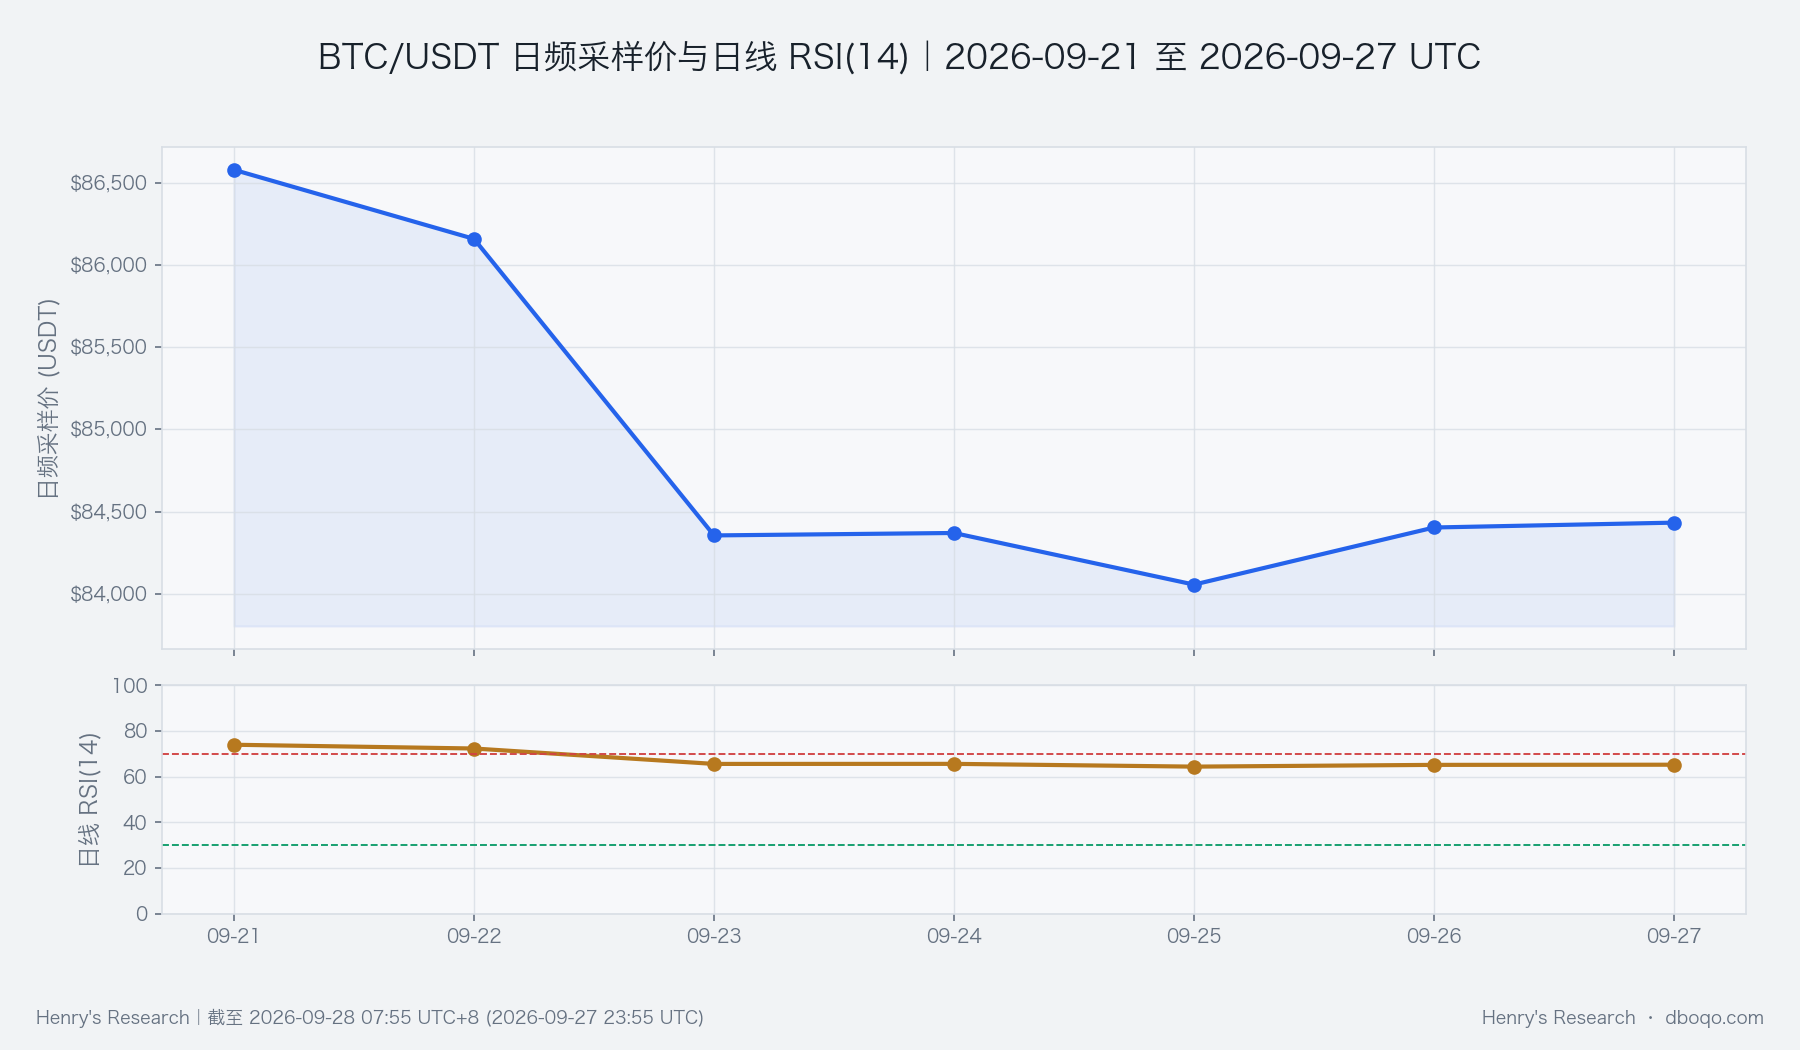
日线RSI为64.95;RSI衡量一段时期上涨与下跌的相对强弱,该读数说明中期动能仍偏向上涨,但图中周初高位回落提示动能有所冷却。这里使用日线指标,不能与期末短周期读数混为一谈。日线十日均价82,954.01 USDT可作为承接观察线:若回落后能稳住并恢复买盘,偏多仍有依据;若持续失守,单凭周线收涨就不足以维持判断。均价会随新数据变化,不是固定不变的价格保证。
四、量价结构与价格区间:成交仍属常态,主动买盘却没有守住优势
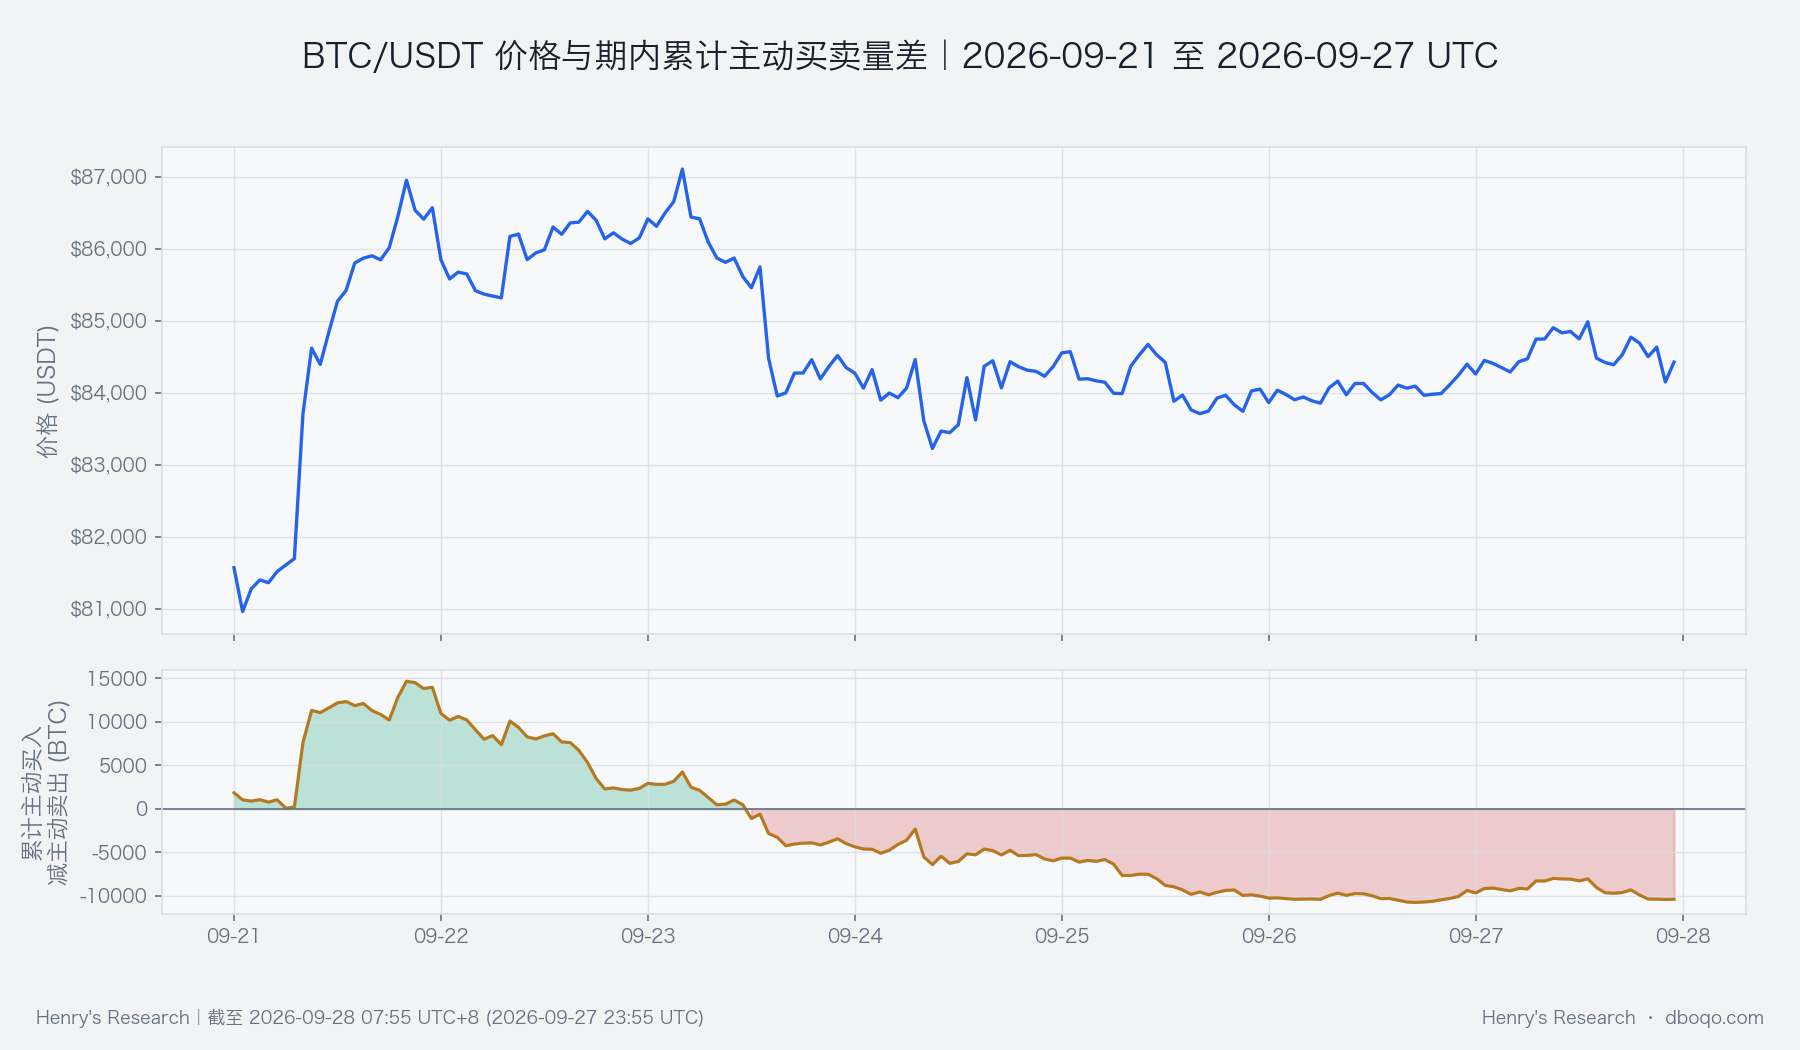
全周成交量为1,065,216 BTC,历史均值为1,237,298 BTC,与历史中间水平接近,属于常态区间。因此,不能把成交低于均值直接描述成罕见枯竭,也不能把价格上涨说成放量确认。更有区分力的是成交方向:主动买入减主动卖出,用来观察主动成交由哪一边占优;累计曲线从周初正值转为负值,并在后半周维持负值。这是对偏多结论最直接的反证之一。
图中价格保住部分升幅,而累计主动成交优势已经逆转,说明价格与即时买盘并未同步增强。不过,该曲线只反映统计范围内的主动成交,不能替代全部市场资金流。下周若价格上探而曲线继续下行,反弹质量仍存疑;若回升伴随曲线持续修复,才更接近量价确认。周内低点80,819.40 USDT提供较远的区间失效参照,不是预计必然回到的目标,也不能与短周期区间振幅混用。
五、衍生品异动:未平仓合约变化异常偏低,不等于确定的下跌信号
未平仓合约规模反映尚未平仓的合约规模,其变化率偏低说明参与规模的变化较弱。与周线收涨同时出现时,至少不能认定新增合约参与正在推动上涨。但本周使用的是变化率的平均水平,既不能按时点重复求和,也不能把它改写为整周合约总量减少同样幅度。只有在下一周相同统计口径下回升,并与成交和价格一致,才可视为参与恢复的证据。
资金费率衡量永续合约多空双方的持有成本,期现基差衡量合约相对现货的价格差。本周资金费率平均水平低于历史均值,基差仍为负,未提供强烈追涨需求的确认。这些现象与未平仓合约变化偏低相容,但不足以证明拥挤已经消失,更不能识别主动退出与被动清算的占比。下周重点是衍生品参与恢复能否伴随现货成交改善,而非孤立追逐某个指标转正。
六、跨市场与资金面:ETF提供支持,综合资金温度仍为中性
ETF近五日净流入高于历史均值,处于可比周中的偏高水平,是对“上涨缺乏任何资金支持”的重要反驳。但五日流量是滚动窗口,并不等同于本自然周新增资金,不能逐日相加;申报与市场变化也可能不同步。下周应观察后续披露能否延续流入,并核对价格回落时是否出现承接,而不是把已发生的流入当作未来必涨的理由。
BTC 跨市场资金温度为中性(-0.28)。它综合ETF资金流强度、稳定币供给变化、美元与市场风险偏好,衡量不同渠道是否同向支持BTC,不代表实际流入金额或涨跌概率。ETF窗口净流入较强,并不意味着所有资金渠道都强:稳定币较长窗口的扩张仍低于历史常态,美元相对偏强也形成约束。低频及滞后观测使这项综合值更适合确认环境,而非解释盘中每次波动。下周只有资金温度持续回暖并与买盘修复一致,偏多判断才会获得更全面支持。
七、综合信号与下周情景:维持偏多,确认条件比单一涨幅更重要
综合信号方向为偏多,与周线修复、日线动能和ETF流入基本一致,却与主动卖压、未平仓合约变化低位和中性资金温度存在分歧。因此,偏多表达的是有条件的方向倾向,而非高确信度的单边行情。未平仓合约变化的异常只约束对参与质量的评价,不自行决定方向;美股联动增强则要求同步检验外部风险是否正在传导。
基准情景是价格守住趋势支撑,在整理中逐步修复买盘;若再上探周内高点时成交方向和资金环境同时改善,偏多依据增强。反面情景是反弹仍伴随主动卖出、ETF承接减弱,价格持续失守支撑,此时原判断应失效。若价格仅横向整理而买盘迟迟不修复,应降低对上涨延续性的确信,不能因为周报方向未变就忽略新反证。这些情景是观察框架,不是确定路径或收益目标。
八、风险提示
历史相对位置只描述过去样本中的稀缺程度,不能直接转化为下周发生概率。相关性会变化,低频资金数据可能滞后,周内成交方向也不覆盖全部交易场所。不同统计窗口的指标不能互相替代,均线及区间位置会随行情变化。本报告没有使用外部新闻来解释因果;若出现新的资金、流动性或跨市场冲击,应以新增事实重新评估成立条件,不能将本周观察外推为长期结论。
免责声明:本报告由 Henry's Research 基于截至2026-09-28 07:55 UTC+8的市场数据编制。加密货币市场波动剧烈,本报告仅为市场现象的客观分析,不构成任何投资建议,投资者需自行判断风险,审慎决策。